1. Breve descripción general
El seguimiento y la revisión son un componente clave de un marco nacional de financiamiento integrado (INFF) eficaz FN 1. Reúne la información requerida por los responsables de las políticas y garantiza que existan los sistemas necesarios para facilitar la transparencia y la rendición de cuentas en la implementación del INFF y las actividades y reformas relacionadas FN 2. Al hacerlo, puede facilitar el aprendizaje, mejorar la eficacia de las políticas de financiamiento y permitir que los responsables de las políticas ajusten el rumbo cuando las condiciones cambian. Por ejemplo, los sistemas de seguimiento pueden ser un facilitador importante para la respuesta rápida y la planificación de la recuperación durante una crisis como la del COVID-19. Las revisiones periódicas proporcionan lecciones para mejorar la implementación y el diseño del INFF, incluidos los mecanismos y procesos de gobernanza y coordinación.
El seguimiento y la revisión pueden llevarse a cabo en todos los niveles de gobierno: agencias centrales como los Ministerios de Planificación y los Ministerios de Hacienda, ministerios sectoriales con responsabilidades específicas y, a nivel subnacional, por instituciones descentralizadas. También pueden ser realizados por actores no estatales para exigir rendición de cuentas al gobierno (véase la guía sobre el Componente 4: Gobernanza y Coordinación para conocer las instituciones y procesos que pueden facilitar el acceso a la información por parte de todas las partes interesadas).
En el contexto de un INFF, el seguimiento y la revisión reúnen los datos y sistemas de rastreo existentes de diferentes tipos de financiamiento y los vinculan con los resultados (véase el Recuadro 1 en la Sección 2). No pretende reemplazar ni duplicar estos sistemas. Más bien, actúa como un «integrador» al agilizar los esfuerzos y proporcionar acceso a información relevante para las políticas en múltiples áreas de financiamiento, incorporándola a los procesos integrados de elaboración de políticas.
Las secciones 2 y 3 de esta guía describen el valor y el papel del seguimiento y la revisión del INFF. La sección 4 presenta a las partes interesadas pertinentes, así como los procesos que podrían utilizarse como puntos de entrada. La sección 5 se centra en los pasos que los países pueden tomar para fortalecer los sistemas de seguimiento y revisión pertinentes y garantizar que los datos y la información necesarios para guiar la implementación general del INFF sean recopilados y utilizados por los responsables de las políticas (el Anexo 2 proporciona un marco ilustrativo de seguimiento y revisión del INFF FN 3 que puede utilizarse para reunir datos e información de diferentes sistemas). Presenta elementos clave de un sistema de seguimiento y revisión en el contexto de un INFF y propone dos pasos para fortalecer (o establecer) dicho sistema, dependiendo de los procesos, capacidades, prioridades y necesidades existentes de un país. El primero es establecer una línea de base, que incluya los niveles de aceptación, las funciones y responsabilidades, y los sistemas y capacidades de datos (se incluye una lista de verificación para este paso en el Anexo 1). El segundo paso es aprovechar la línea de base y cerrar las brechas, basándose en las buenas prácticas establecidas en el campo y en ejemplos de países, en cuatro áreas: i) institucionalizar el seguimiento y la revisión del INFF; ii) integrar los sistemas existentes; iii) vincular el proceso con los procesos de reforma de datos/estadísticos en curso o planificados, y hacer uso de soluciones informáticas basadas en las necesidades; y iv) aprovechar los conocimientos y las lecciones de los pares y de las plataformas de intercambio de conocimientos regionales/globales.
Los funcionarios del gobierno nacional, especialmente los miembros del Comité de Supervisión del INFF, donde exista uno, y aquellos con funciones y responsabilidades relacionadas con el seguimiento y la revisión de los flujos y políticas de financiamiento, son la audiencia principal. La guía también proporciona un punto de referencia común para los socios para el desarrollo que apoyan a los países en estos esfuerzos.
2. El valor del seguimiento y la revisión del INFF
El seguimiento y la revisión del INFF pueden ayudar a los gobiernos a:
Agilizar los esfuerzos de seguimiento reduciendo las brechas (comunes en áreas de financiamiento e inversión privada, y en relación con el impacto del financiamiento), las redundancias, las superposiciones (como entre los sistemas gubernamentales y de donantes) y las desalineaciones en los sistemas y procesos de seguimiento existentes relacionados con diferentes tipos de financiamiento y áreas de política de financiamiento (el seguimiento y la revisión del INFF como «integrador», véase el Recuadro 1);
Construir la base de evidencia necesaria (es decir, con datos mejorados) para mejorar la eficiencia y eficacia de las políticas y reformas de financiamiento, fomentar la participación amplia de todas las partes interesadas relevantes en los procesos políticos, y mejorar la aceptación y comprensión del valor del INFF;
Revisar periódicamente el valor añadido de la estrategia de financiamiento del INFF, incluso si está logrando mejorar la movilización y aumentar la coherencia y alineación del financiamiento con respecto a las prioridades nacionales de desarrollo sostenible;
Apoyar la elaboración dinámica de políticas facilitando el aprendizaje sobre lo que funciona y lo que no, y permitiendo ajustes oportunos en respuesta a los cambios en las condiciones, como en los panoramas de financiamiento y riesgo;
Crear bucles de retroalimentación positivos, fomentando que el aprendizaje y las innovaciones del nivel de implementación se incorporen al diseño de políticas;
Fortalecer las asociaciones, el diálogo y la confianza entre las partes interesadas;
Mejorar la transparencia y la rendición de cuentas.
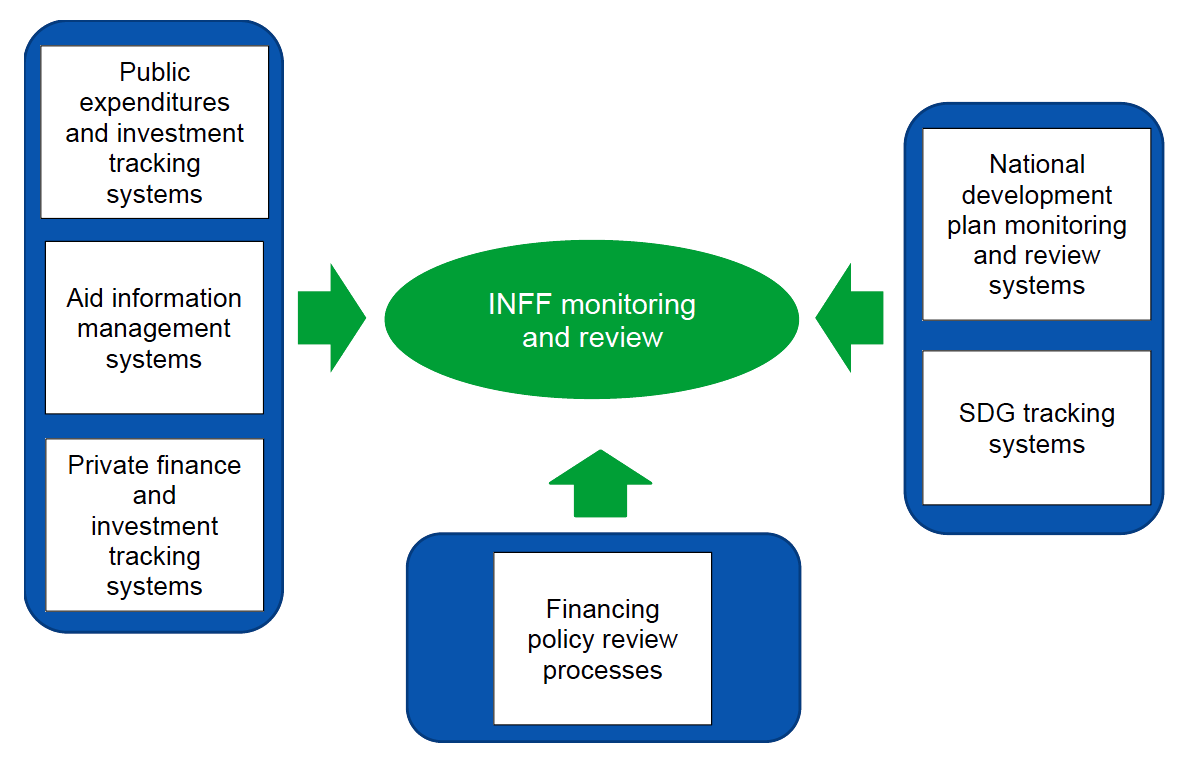
El seguimiento y la revisión del INFF pueden actuar como un integrador (Figura 1), ya que se basan en los sistemas existentes de planificación, presupuestación y seguimiento, y los reúnen. Los países suelen tener diversos sistemas de seguimiento y revisión (véase la Tabla 1 en la Sección 4.2), que a menudo no están bien alineados o son duplicados. El seguimiento y la revisión del INFF facilitan el rastreo tanto de los volúmenes como del impacto de todo tipo de financiamiento (público, privado, internacional, nacional), así como la implementación de políticas y estrategias de financiamiento pertinentes, incluido su impacto frente a los objetivos nacionales de desarrollo sostenible identificados. Por lo tanto, no solo integra los sistemas de seguimiento existentes en todos los tipos de financiamiento, sino que también proporciona un marco para vincularlos con los marcos de planificación y resultados relacionados con los planes nacionales de desarrollo o las estrategias de los ODS.
El seguimiento y la revisión del INFF también brindan a los gobiernos la oportunidad de reunir iniciativas y estrategias relacionadas con los datos y la capacidad estadística, que a menudo se desarrollan de forma aislada. Puede ayudar a vincular mejor las iniciativas y estrategias con las necesidades concretas de datos de los responsables de las políticas nacionales (véase la Sección 5.2, Área de Acción 3).
Figura 1. El seguimiento y la revisión del INFF como «sistema integrador»
3. El papel del seguimiento y la revisión dentro de un INFF
Al igual que el componente 4 sobre Gobernanza y Coordinación, el componente 3 sobre Seguimiento y Revisión es transversal a las diversas fases del INFF, desde la concepción hasta el diseño y la implementación continua. Las lecciones de quienes lo implementaron desde el principio subrayan la importancia de acordar y articular claramente el valor añadido del INFF desde la fase de concepción. Las herramientas de seguimiento y revisión, como la Teoría del Cambio, pueden ayudar en este sentido, al tiempo que proporcionan una perspectiva integrada de las actividades relacionadas con todo el proceso del INFF (véase el Recuadro 2). La información sobre los volúmenes y el impacto del financiamiento, así como sobre el funcionamiento de los acuerdos de gobernanza relacionados, puede alimentar las evaluaciones de necesidades y el panorama de financiamiento, las evaluaciones de riesgos y los diagnósticos de restricciones vinculantes (Componente 1) en curso o actualizados, para comprender mejor la asignación y el uso de las fuentes de financiamiento actuales, realizar un seguimiento de los esfuerzos de movilización y alineación, e identificar riesgos y desafíos emergentes. La información relacionada con el progreso en la implementación de la estrategia de financiamiento y con la eficacia del diseño del INFF puede fundamentar los ajustes a políticas específicas (Componente 2) y fortalecer aún más los acuerdos de gobernanza y coordinación (Componente 4).
Figura 2. Vínculos entre el componente 3 y otros componentes del INFF
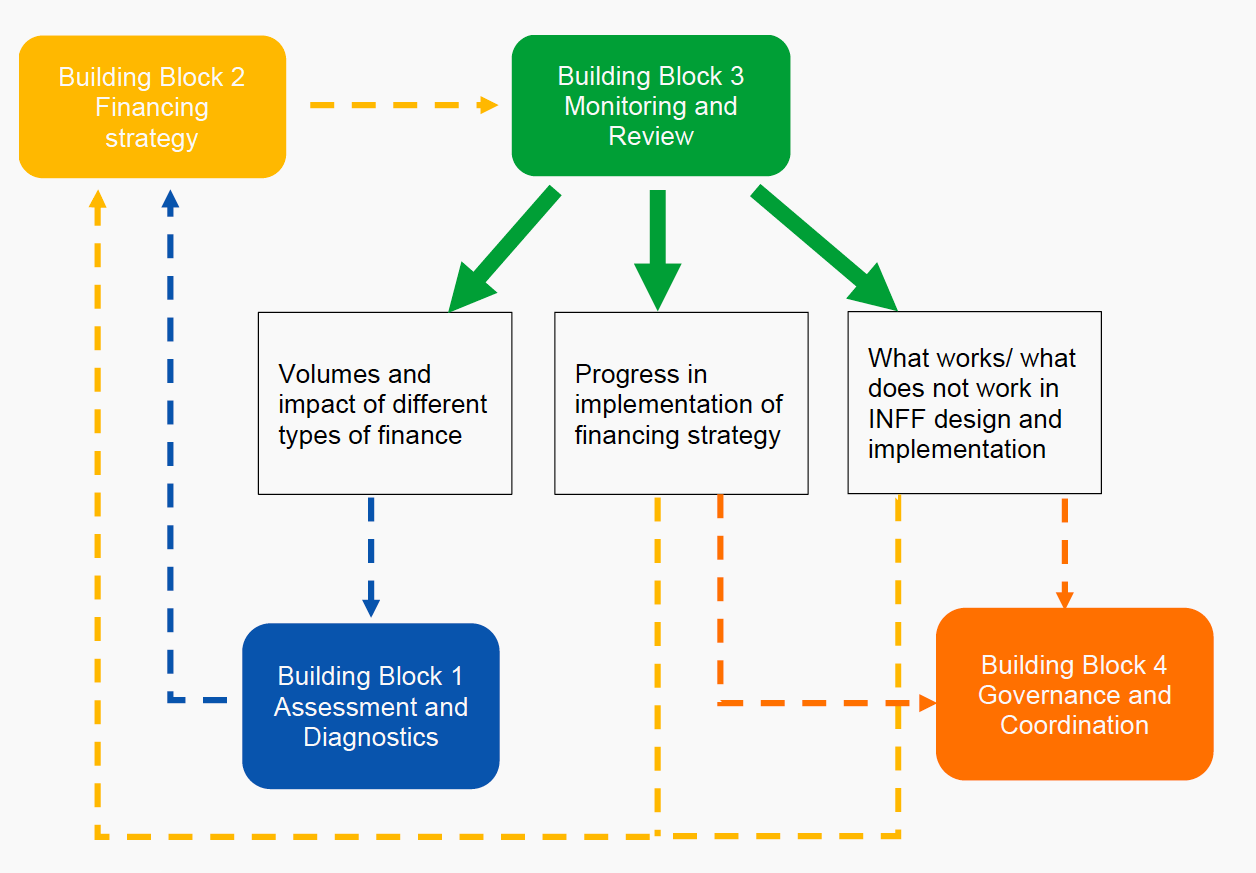
Como se ilustra en la Figura 2, el seguimiento y la revisión del INFF pueden ayudar a recopilar datos y conocimientos sobre tres áreas principales: i) volúmenes e impacto del financiamiento; ii) progreso en la implementación de la estrategia de financiamiento; y iii) qué funciona y qué no en el diseño e implementación del INFF. Más específicamente, puede ayudar a responder a las siguientes preguntas:
Volúmenes e impacto del financiamiento
¿Cuánto financiamiento público y privado se gasta o invierte en el país?
¿Cómo se asigna actualmente la financiación? ¿Cómo contribuye al logro de las prioridades nacionales de desarrollo sostenible?
¿En qué medida los diferentes tipos de financiación funcionan de manera sinérgica e integrada hacia los objetivos identificados (en lugar de socavar el impacto de los demás)?
Progreso en la implementación de la estrategia de financiación
¿Está teniendo éxito la estrategia de financiación (y las reformas políticas relacionadas) en aumentar la movilización de financiación adicional de acuerdo con los objetivos establecidos y a partir de las fuentes requeridas (por ejemplo, públicas/privadas/nacionales/internacionales)?
¿Está teniendo éxito la estrategia de financiación (y las reformas políticas relacionadas) en aumentar la coherencia y la alineación general entre la financiación y las prioridades nacionales de desarrollo sostenible?
Qué funciona y qué no funciona en el diseño e implementación del INFF
¿Qué lecciones se pueden aprender para seguir apoyando los ajustes y mejoras en las políticas de financiación? Por ejemplo, ¿qué tan efectivos son los mecanismos de gobernanza y coordinación subyacentes? ¿Hay áreas de la estrategia de financiación que puedan estar funcionando mejor que otras?
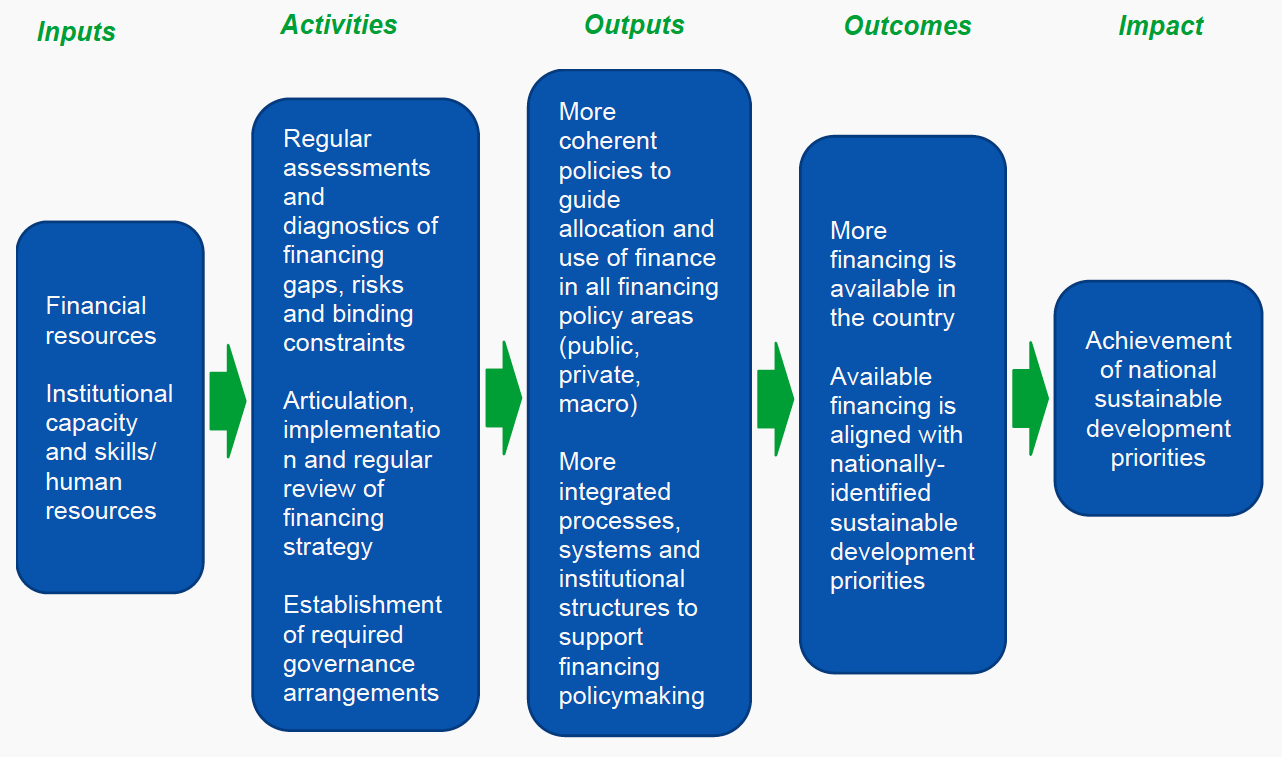
La fase de inicio y la hoja de ruta del INFF contendrán una descripción del valor añadido y la justificación de la implementación de un INFF en un contexto nacional. Una «teoría del cambio» del INFF puede vincular este valor añadido con los insumos, las actividades y los productos concretos y medibles. Dicha «teoría del cambio» detallaría los insumos y las actividades, así como los productos, resultados y el objetivo final relacionados con el logro de las prioridades nacionales de desarrollo sostenible, junto con los supuestos/factores de riesgo clave (véase la Figura 3 para un ejemplo de teoría del cambio de un INFF). De este modo, articularía las actividades a través de los bloques temáticos (desde las evaluaciones y diagnósticos necesarios, la formulación y revisión de políticas de financiación, hasta la creación de estructuras de gobernanza adecuadas) y las vincularía a productos, resultados y al impacto final de contribuir al logro de los objetivos nacionales de desarrollo sostenible. Al hacerlo, puede proporcionar la base para un marco de seguimiento y examen integrado y exhaustivo (véase el Anexo 2 para un ejemplo), al tiempo que permite la flexibilidad que pueda ser necesaria si los contextos nacionales y/o mundiales cambian. Por ejemplo, los supuestos y factores de riesgo pueden revisarse periódicamente a medida que se disponga de información adicional o más actualizada a través de ejercicios de evaluación y diagnóstico. Del mismo modo, la lógica inicial que vincula los insumos con el impacto deseado puede ajustarse si es necesario, a medida que se disponga de información procedente del seguimiento periódico de los avances en la implementación del INFF. Por lo tanto, aunque el desarrollo de una teoría del cambio pueda parecer visualmente un proceso lineal, no lo es; implicará inevitablemente una validación y ajustes periódicos y apoyará el aprendizaje continuo en torno a la implementación del INFF.
Figura 3. Una teoría del cambio del INFF
Requisitos previos, supuestos y factores de riesgo:
Fuerte compromiso a los niveles políticos y técnicos más altos; respaldo amplio de las partes interesadas pertinentes; voluntad de las partes interesadas y socios nacionales e internacionales no gubernamentales de apoyar el INFF; contexto mundial propicio; disponibilidad mínima de datos sobre los flujos financieros y su asignación/uso; estabilidad política; sector público funcional.
El anexo 2 ofrece una ilustración de un marco completo de seguimiento y examen del INFF. Muestra cómo la información procedente de diferentes sistemas de seguimiento y examen (por ejemplo, los relacionados con las finanzas públicas, la cooperación internacional para el desarrollo y las finanzas privadas, cuando existan) puede reunirse para orientar la implementación general del INFF y la formulación de políticas de financiación relacionadas.
Los siguientes elementos constituyen la base del marco:
Una teoría del cambio (TOC) —o un marco lógico similar— para garantizar una comprensión común de la justificación, los efectos, las barreras y los facilitadores del INFF, teniendo presente la complejidad del proceso de cambio y haciendo hincapié en la habilitación de bucles de retroalimentación y el aprendizaje. El alcance de la TOC, que a su vez definirá el alcance y la profundidad del seguimiento y examen requeridos, dependerá del alcance del INFF (por ejemplo, en los países donde los INFF se centran en sectores específicos o áreas de política de financiación, la TOC tendrá un alcance más limitado en comparación con la de un INFF que abarque todo un plan nacional de desarrollo, como se ilustra en el Recuadro 2 de la sección 3.1 y en el Anexo 2) y de las actividades y objetivos específicos articulados en la estrategia de financiación (por ejemplo, cambios en políticas, reglamentos e instrumentos, o la introducción de otros nuevos).
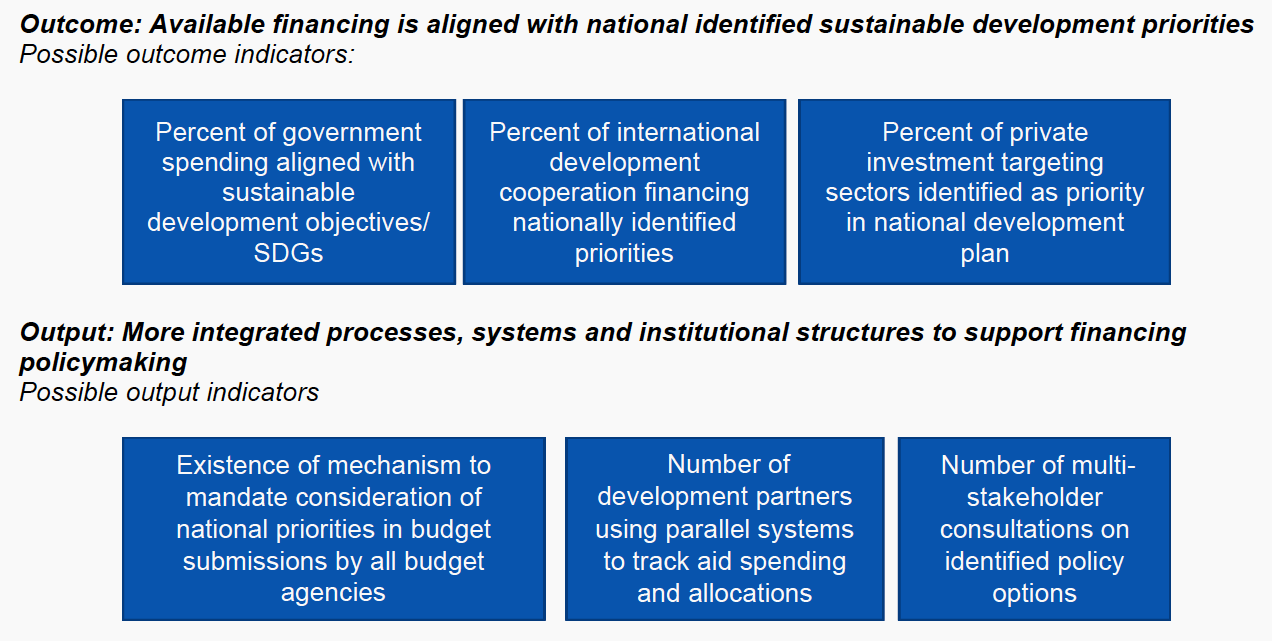
Indicadores para identificar qué datos deben recopilarse y notificarse periódicamente para supervisar el progreso respecto a la TOC. Siempre que sea posible, deben extraerse de los marcos de seguimiento existentes para los distintos tipos de financiación (como los relacionados con el presupuesto nacional y los marcos de resultados de la cooperación para el desarrollo). También pueden ser aplicables los indicadores de los ODS acordados a nivel mundial, dependiendo del alcance del INFF del país. A nivel de impacto, pueden utilizarse indicadores de los planes nacionales de desarrollo o planes sectoriales. A nivel de actividades y productos, la elección de los indicadores se basará en el plan de acción del INFF articulado como parte del bloque temático de la estrategia de financiación (véase, por ejemplo, la Tabla 5 en la guía del bloque temático 2 sobre la estrategia de financiación). Los indicadores pueden ser cuantitativos o cualitativos, y deben ser claros (precisos e inequívocos), pertinentes (apropiados para el tema en cuestión), económicos (disponibles a un coste razonable), adecuados (que proporcionen una base suficiente para evaluar el rendimiento) y supervisables (susceptibles de validación independiente) (CREAM, por sus siglas en inglés). La figura 4 ofrece algunos ejemplos. En el anexo 2 se incluyen ejemplos adicionales, que también exponen la información clave que suele requerirse para cada indicador.
Figura 4. Ejemplos de indicadores de productos y resultados
Objetivos para establecer metas comunes sobre qué debe completarse y para cuándo, a fin de lograr los resultados identificados en la teoría del cambio (TOC). Los objetivos deben ser específicos, medibles, alcanzables, pertinentes y con un plazo determinado (SMART, por sus siglas en inglés). Estos objetivos SMART deben basarse en los plazos y las consideraciones de secuenciación de la hoja de ruta y la estrategia de financiación del INFF, y utilizar, en la medida de lo posible, los objetivos ya identificados en las políticas y estrategias de financiación existentes. El anexo 2 ofrece algunos ejemplos.
Sistemas de datos y capacidad para generar datos «suficientemente buenos» que permitan informar periódicamente sobre los indicadores identificados, así como el acceso y uso de dichos datos por parte de los responsables de la toma de decisiones y de quienes les exigen rendición de cuentas. La Tabla 2 del bloque temático 1.2 Evaluación del panorama de financiación ofrece una visión general de las fuentes de datos nacionales que probablemente constituirían la base de los sistemas de datos pertinentes, como las publicaciones estadísticas de los bancos centrales, las cuentas nacionales, las encuestas de las oficinas nacionales de estadística, las publicaciones presupuestarias, los boletines económicos, etc. (Las fuentes de datos internacionales pueden complementar a las nacionales cuando existen lagunas; por ejemplo, los datos de seguimiento del Foro de Cooperación para el Desarrollo y de la Alianza Global para la Eficacia de la Cooperación al Desarrollo pueden arrojar luz sobre la alineación de la AOD con las prioridades nacionales; los datos del Banco Mundial sobre la participación privada en infraestructuras pueden contribuir a supervisar la escala y la alineación de las asociaciones público-privadas con las prioridades nacionales).
Recursos adecuados, incluidos los recursos humanos dentro del gobierno nacional para garantizar que el sistema se implemente de manera efectiva y siga siendo funcional a lo largo del tiempo, así como incentivos para centrarse en los resultados y el impacto. La responsabilidad de la implementación del INFF recae principalmente en los gobiernos nacionales y, por lo tanto, requiere que los funcionarios gubernamentales dispongan de los recursos y la capacidad pertinentes. Sin embargo, también depende de la colaboración y participación de otros actores, como los socios para el desarrollo, el sector privado y la sociedad civil. Por consiguiente, dotar de recursos adecuados y competencias en materia de seguimiento y examen a todas estas partes interesadas es también un elemento importante para el éxito.
La evaluación es la valoración sistemática y objetiva de un proyecto, programa o política en curso o finalizado, su diseño, implementación y resultados. Aunque los términos revisión y evaluación a veces se utilizan como sinónimos, una evaluación suele ser una valoración más sólida, completa y profunda. La evaluación se utiliza en todos los sectores y temas para determinar la relevancia y el cumplimiento de los objetivos, la coherencia de la intervención con otras intervenciones en un país, sector o institución, la eficiencia, eficacia, impacto y sostenibilidad del desarrollo. La evaluación, al igual que otros sistemas de revisión, cumple la doble función de proporcionar pruebas para la rendición de cuentas y el aprendizaje para informar y permitir ajustes de políticas y mejoras de calidad, así como apoyar la transparencia y la supervisión del gasto.
La evaluación es un vasto campo de estudio, con una extensa literatura y metodologías y enfoques adaptados para sectores específicos. Las normas y principios de evaluación aceptados internacionalmente incluyen: los estándares de calidad para la evaluación del desarrollo del Comité de Asistencia al Desarrollo de la OCDE; los estándares de buenas prácticas del Grupo de Cooperación en Evaluación; y las normas y estándares del Grupo de Evaluación de las Naciones Unidas. En el área de la financiación, existen directrices y metodologías de evaluación en relación con tipos específicos de financiación, especialmente las finanzas públicas (por ejemplo, relacionadas con el presupuesto nacional, financiación mixta y apoyo al sector privado, ayuda relacionada con el comercio y apoyo presupuestario). Las evaluaciones pueden informar el gasto de dinero público y la formulación de políticas eficiente y eficaz, lo cual es fundamental ya que los gobiernos están bajo presión para proporcionar más y mejores servicios en entornos fiscales ajustados. Los ejemplos de evaluaciones en el área de la financiación para el desarrollo sostenible incluyen evaluaciones centradas en tipos específicos de financiación, como el apoyo presupuestario, y en agencias o instituciones gubernamentales individuales, como la evaluación de la cartera de Instituciones Financieras del CDC.
La evaluación desempeña un papel clave en la comprensión del progreso hacia el logro de la Agenda de Acción de Addis Abeba y los ODS. La Agenda 2030 establece que la revisión de los ODS será "rigurosa y basada en pruebas, informada por evaluaciones dirigidas por los países" y pide el "fortalecimiento de los sistemas nacionales de datos y los programas de evaluación" (párrafo 74). El enfoque se ha centrado principalmente en evaluar el progreso hacia el logro de los ODS, por ejemplo a través de Exámenes Nacionales Voluntarios, Informes Anuales del Gobierno, informes de auditoría de desempeño y evaluaciones periódicas de la eficacia y coherencia de la política de desarrollo sostenible. Queda margen para fortalecer la evaluación de la financiación para el desarrollo sostenible. Los INFF brindan una oportunidad tanto para los gobiernos nacionales como para los socios internacionales para el desarrollo de hacerlo. Nota: Para obtener una visión general del papel de la evaluación en los sistemas de gestión basados en resultados, véase el Capítulo 7 del Banco Mundial (2004) Un manual para profesionales del desarrollo: Diez pasos para un sistema de seguimiento y evaluación basado en resultados, que cubre los diferentes usos, tipos, tiempos y características de las evaluaciones.
4. Partes interesadas y procesos pertinentes
Como ocurre con todos los componentes de los INFF, el gobierno desempeña el papel central en lo que respecta al seguimiento y la revisión. El liderazgo tanto de los niveles políticos como de los niveles técnicos superiores es clave para garantizar la sostenibilidad y la eficacia de los esfuerzos de seguimiento y revisión (véanse los factores de éxito enumerados en la Sección 5.2). Por lo general, este liderazgo proviene del Ministerio de Hacienda y/o Planificación, o de la Oficina del Presidente o Primer Ministro. Dependiendo del enfoque del INFF, también puede estar dentro de agencias especializadas o ministerios sectoriales.
El Comité de Supervisión del INFF, cuando existe, es el organismo probable con la responsabilidad general de supervisar el diseño y la implementación de un sistema adecuado de seguimiento y revisión, y de informar sobre el progreso en la implementación de la estrategia de financiación del INFF tanto internamente (como a los altos cargos del gobierno) como públicamente (por ejemplo, en torno a las declaraciones presupuestarias anuales).
Diversas partes interesadas, tanto dentro como fuera del gobierno, participarán en el seguimiento de los esfuerzos de financiación a diferentes niveles y en diferentes sectores. Se debe buscar su experiencia y conocimientos al considerar los sistemas de seguimiento y revisión de los INFF.
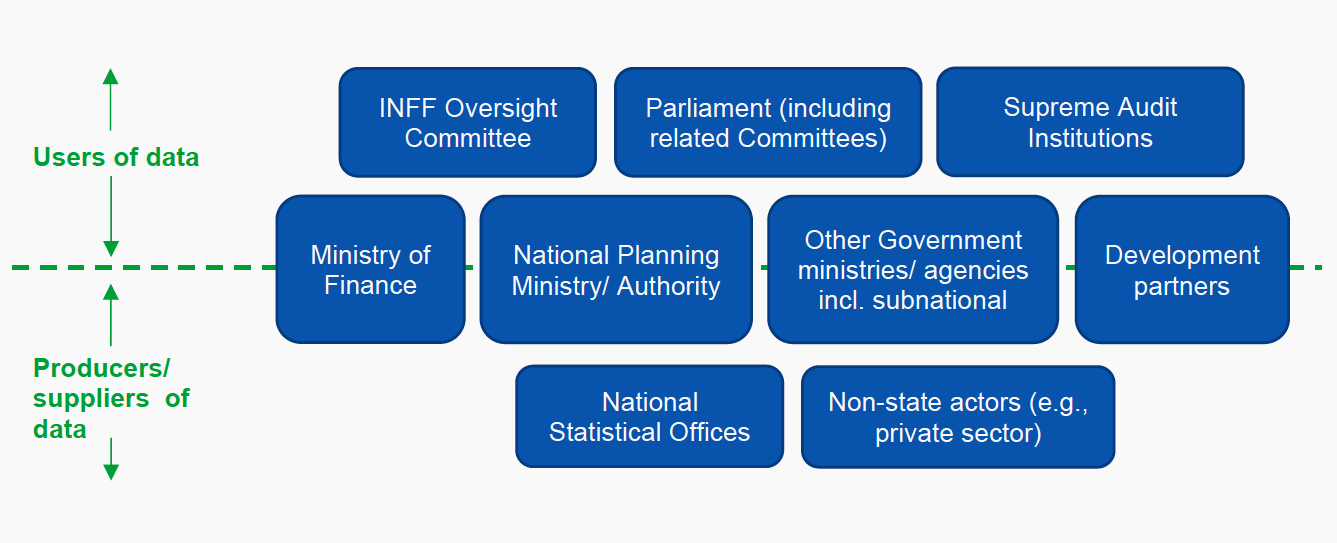
La Figura 5 ilustra los productores y usuarios típicos de datos. Dependiendo del alcance del INFF, las funciones de seguimiento y revisión pueden diferir. Por ejemplo, si el INFF de un país se centra en un sector específico o en un área de política de financiación específica, el papel de las agencias especializadas puede volverse más central. Si el INFF se centra en el nivel subnacional (como en Ghana), entonces el papel de las agencias subnacionales sería más prominente.
Figura 5. Funciones y responsabilidades típicas en el seguimiento y la revisión de los INFF
Los países no necesitan empezar de cero cuando se trata del seguimiento y la revisión de los INFF. Los sistemas, procesos y marcos de seguimiento existentes deben ser el punto de partida. Dichos sistemas pueden fortalecerse o ampliarse, alinearse mejor y hacerse más coherentes dentro de un INFF según sea necesario. Al igual que en el Bloque 4 Gobernanza y Coordinación, el objetivo general debe ser racionalizar los esfuerzos, no reemplazar o duplicar los sistemas existentes ni establecer nuevos sistemas, a menos que existan brechas que deban cubrirse.
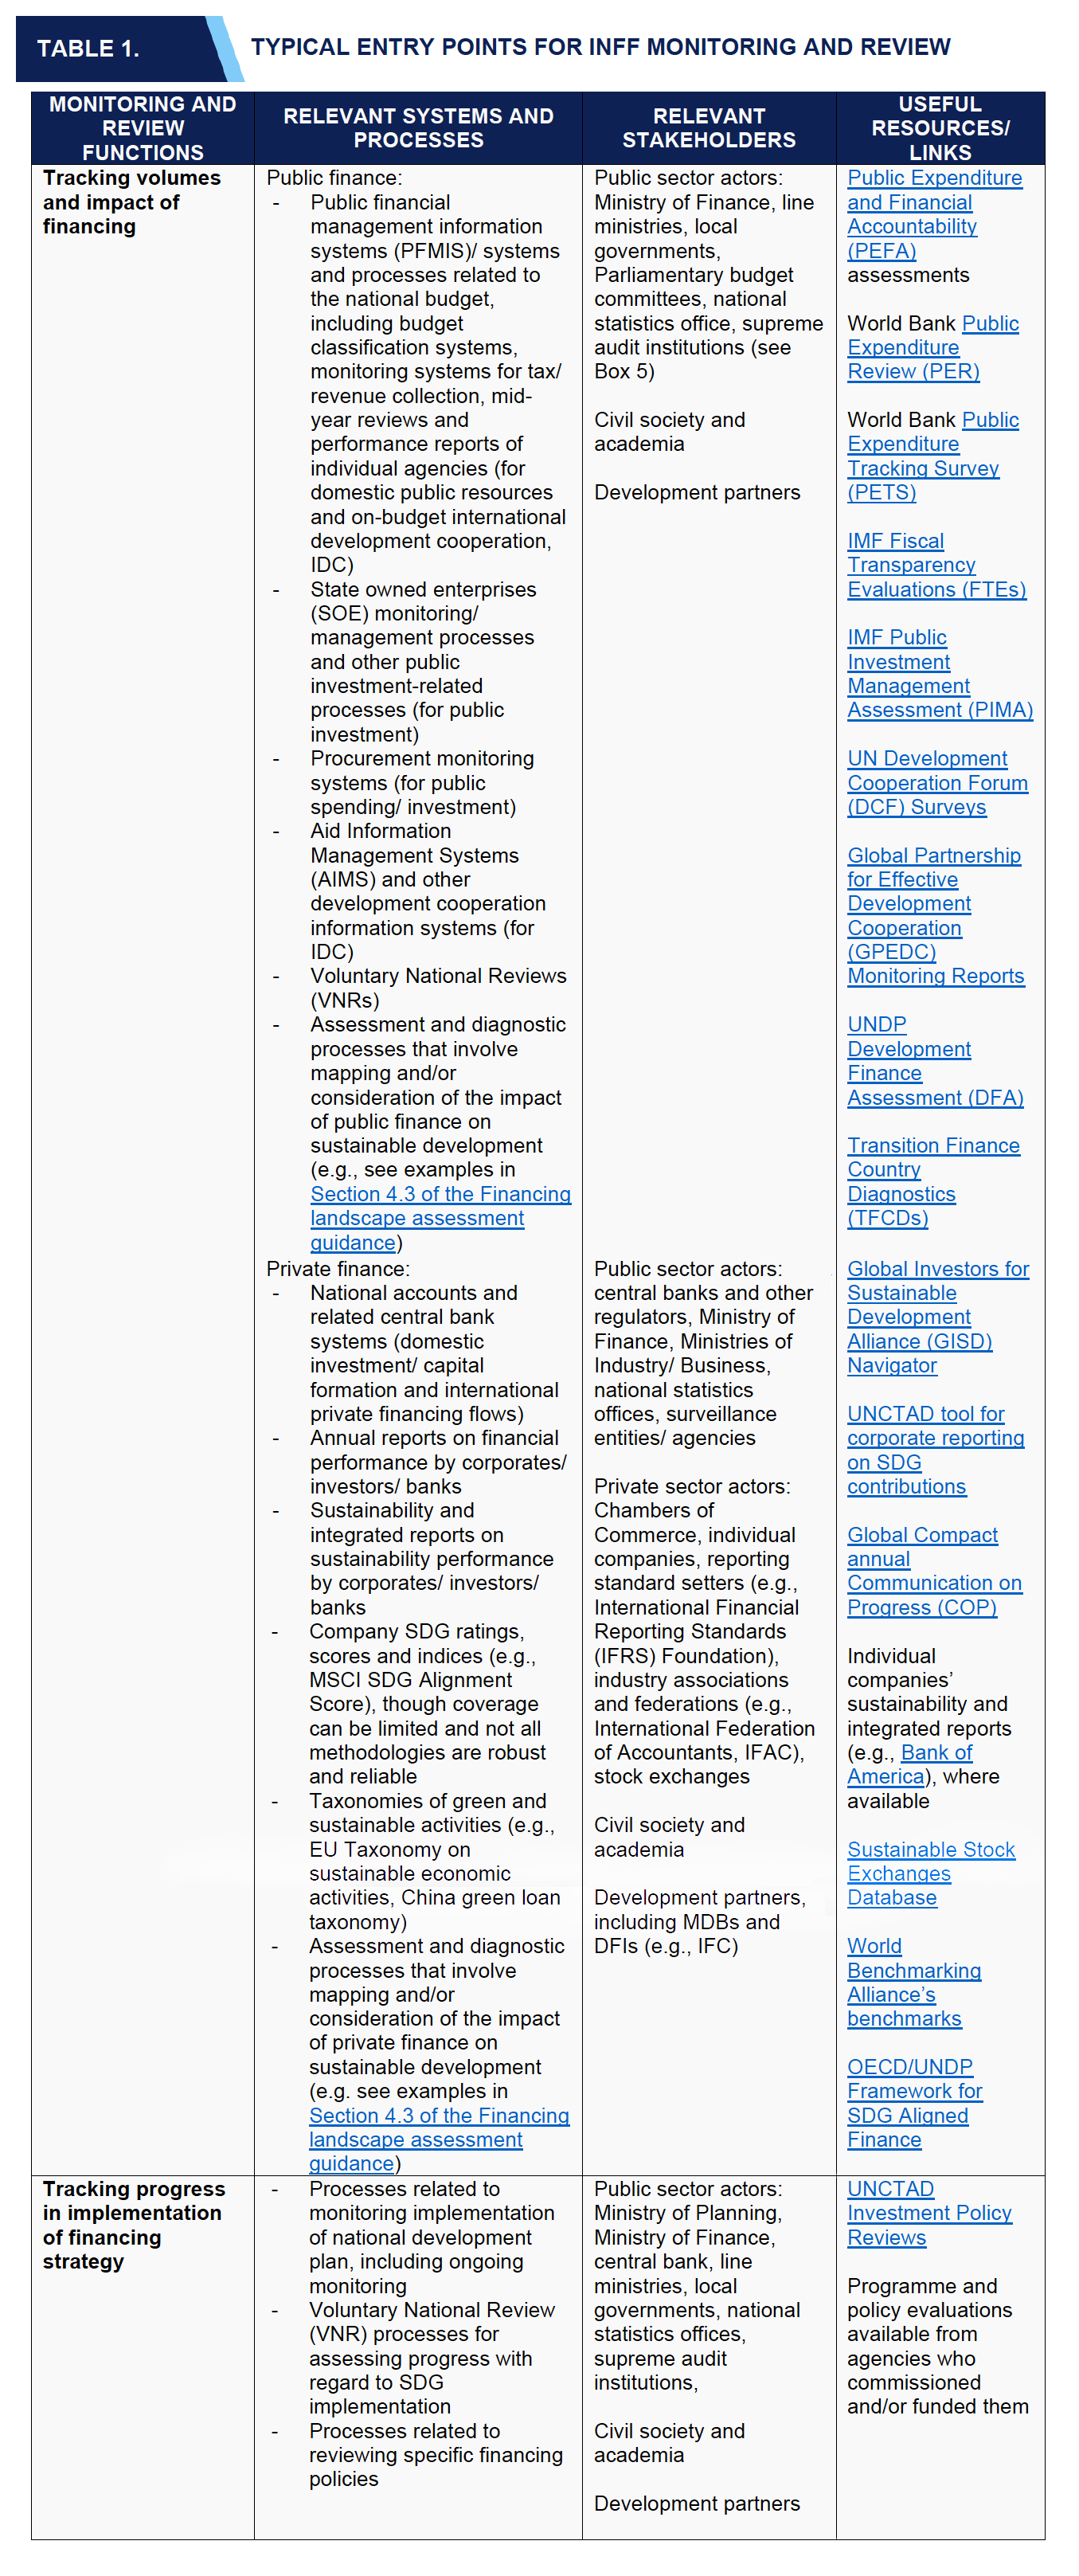
La Tabla 1 ilustra los posibles puntos de entrada para el seguimiento y la revisión de los INFF, así como las partes interesadas pertinentes que suelen participar en el establecimiento y mantenimiento de sistemas adecuados. También incluye enlaces a recursos y herramientas útiles que pueden arrojar luz sobre los sistemas y procesos existentes. (La Tabla 2 en el Bloque 1.2 Evaluación del Panorama de Financiación proporciona una visión general de las fuentes de datos, que pueden informar el seguimiento de los volúmenes de financiación).
En general, si existe un sistema bien establecido para supervisar la implementación del plan nacional de desarrollo, podría servir como punto de partida para el seguimiento y la revisión de los INFF. Del mismo modo, si existen procesos establecidos en torno a los Exámenes Nacionales Voluntarios (ENV), estos también deben considerarse (véase el Recuadro 4). Las estrategias de datos y estadísticas y los procesos de reforma pueden constituir otro punto de entrada (véase más en la Sección 5.2, Área de Acción 3). Los sistemas de seguimiento existentes para diferentes tipos de financiación (como los sistemas de seguimiento del presupuesto nacional y los procesos de revisión, o las iniciativas de presentación de informes sobre financiación privada) pueden actuar como puntos de entrada para construir un sistema más integral. Como se articula más adelante en la Sección 5, la exhaustividad de dicho sistema diferirá según el contexto de cada país, reflejando la naturaleza de los INFF como un enfoque a largo plazo y gradual para guiar una mejor planificación e implementación de las reformas de la política de financiación.
Con respecto a las finanzas públicas, los sistemas de seguimiento se relacionan con las finanzas gubernamentales (ingresos, gastos e inversión), así como con la cooperación para el desarrollo. Los sistemas de información de gestión financiera pública (SIGFP) son puntos de partida típicos desde la perspectiva del gobierno. Un número creciente de países cuenta con sistemas de etiquetado o codificación presupuestaria de género, clima o ODS, o los están desarrollando como parte de su INFF. Los sistemas de seguimiento de las finanzas gubernamentales suelen desarrollarse en torno al proceso presupuestario anual, con volúmenes y datos sobre indicadores de desempeño reportados en relación con los objetivos que se espera que los programas dentro de cada agencia presupuestaria alcancen de forma anual o plurianual. En la etapa de planificación y formulación del presupuesto, y como parte de sus presentaciones al Ministerio de Hacienda, es posible que se requiera que las agencias presupuestarias articulen una narrativa sobre cómo contribuirán a las prioridades nacionales identificadas o a los ODS, y/o que vinculen sus programas a objetivos específicos. Los datos sobre los ingresos del gobierno pueden recopilarse con diversos grados de desagregación y pueden estar sujetos a revisión con respecto a cuestiones de progresividad o desigualdad. También existen prácticas variables en relación con el seguimiento de los gastos fiscales, utilizados para arrojar luz sobre los ingresos no percibidos a través de incentivos fiscales. También pueden existir marcos de seguimiento específicos para los principales proyectos de inversión (por ejemplo, articulados por ministerios y otras entidades involucradas en grandes proyectos de infraestructura) y para las empresas estatales, que pueden tener sistemas dedicados para rastrear sus inversiones y contribuciones al desarrollo nacional.
Los sistemas de seguimiento para la cooperación y la financiación del desarrollo se basan en sistemas nacionales de información sobre ayuda y marcos de resultados nacionales. Según los datos de seguimiento de la GPEDC de 2018, el 96% de los países en desarrollo cuentan con uno o más sistemas de gestión de información para recopilar información sobre la cooperación para el desarrollo. Si bien la calidad de dicha información varía, generalmente incluye datos sobre compromisos financieros, desembolsos programados y reales, y en algunos casos sobre los resultados previstos y alcanzados. Sin embargo, los datos de la encuesta DCF de 2020 muestran que menos de la mitad de los sistemas de información de cooperación para el desarrollo rastrearon resultados, flujos extrapresupuestarios, brechas de financiación y condicionalidades. Un marco de resultados para revisar el desempeño y los resultados de la cooperación internacional para el desarrollo estaba vigente en poco más de la mitad de los países encuestados (56%). Fundamentalmente, en el contexto de un INFF, en solo el 36% de los casos los países y los socios para el desarrollo utilizan el mismo marco de resultados, o uno que se superpone en su mayor parte, lo que significa que existen múltiples sistemas paralelos. Además, solo la mitad de los indicadores de resultados de los proyectos de los socios para el desarrollo se supervisan utilizando estadísticas nacionales y sistemas de seguimiento, según los datos de la GPEDC.
Con respecto a las finanzas privadas, el panorama de seguimiento y presentación de informes está aún más fragmentado. En cuanto a los volúmenes de flujo de financiación, las cuentas nacionales y los informes relacionados de los bancos centrales son sistemas comunes. Además, los ministerios sectoriales pertinentes (por ejemplo, ministerios de empresa o desarrollo local) pueden tener sistemas establecidos para recopilar y reportar datos sobre las inversiones en el país, incluso en relación con el papel de las PYME a nivel subnacional. Más allá de los volúmenes, los responsables de la formulación de políticas necesitan datos e información sobre el impacto de las empresas y la inversión privada en cuestiones económicas, ambientales y sociales para evaluar la contribución del sector privado a los objetivos de desarrollo sostenible. Sin embargo, los datos e información significativos sobre esto siguen siendo escasos, aunque hay una serie de iniciativas e innovaciones en curso, con los INFF proporcionando una plataforma para mejorar la coherencia de esta creciente riqueza de información a nivel nacional e incorporarla en los procesos de formulación de políticas de financiación.
Por ejemplo, existen sistemas liderados por el sector privado o el gobierno para consolidar datos sobre las contribuciones de las empresas a las prioridades de desarrollo sostenible en algunos países (por ejemplo, en Filipinas y en Colombia) y hay un número creciente de empresas que publican un informe de sostenibilidad (principalmente grandes empresas que cotizan en bolsa). Sin embargo, la información publicada a menudo no es comparable entre empresas o a lo largo del tiempo, y tiende a centrarse en indicadores cualitativos en lugar de datos cuantitativos. Las empresas seleccionan los temas que deciden comunicar, ya que la presentación de informes de sostenibilidad sigue siendo en gran medida voluntaria. Además, la información relacionada con la sostenibilidad generalmente está detrás de muros de pago y no es de dominio público; los responsables de la formulación de políticas podrían cambiar esto creando un repositorio abierto para datos de sostenibilidad de las empresas para crear más transparencia. Las empresas también necesitan ajustar sus sistemas internos para rastrear y reportar datos sobre cuestiones ambientales y sociales. Esto podría ser particularmente difícil para las empresas más pequeñas con recursos limitados. No obstante, los informes de sostenibilidad voluntarios pueden ser un punto de partida. Los gobiernos pueden aumentar su relevancia acordando (incluso a nivel mundial) métricas e indicadores armonizados que se utilizarán para la divulgación de las empresas. Países en diversos contextos de desarrollo (por ejemplo, la UE, China, México, Sudáfrica, Mongolia, Bangladesh) han desarrollado o están en proceso de desarrollar taxonomías que podrían mejorar la presentación de informes tanto sobre los volúmenes como sobre el impacto de las empresas y las finanzas privadas. El Grupo de Trabajo sobre Finanzas Sostenibles (SFWG) del G20, establecido en 2021, también está trabajando para mejorar la divulgación de la sostenibilidad corporativa y para facilitar la compatibilidad y coherencia de los enfoques nacionales con respecto a las taxonomías sostenibles. El proceso de INFF puede ayudar a considerar estos esfuerzos nacionales e internacionales en relación con los sistemas de clasificación de las finanzas públicas.
Tabla 1. Puntos de entrada típicos para el seguimiento y la revisión de los INFF
Los Exámenes Nacionales Voluntarios (ENV) son revisiones periódicas del progreso en relación con la implementación de los ODS a nivel nacional y/o subnacional. Brindan la oportunidad a los gobiernos de reflexionar sobre la alineación de las prioridades nacionales con los ODS y de priorizar las metas y objetivos en consecuencia. Su objetivo es facilitar el intercambio de experiencias, incluidos los factores de éxito, los desafíos y las lecciones aprendidas, para fortalecer las políticas e instituciones pertinentes, y mejorar el apoyo y las asociaciones entre múltiples partes interesadas. En los países donde los INFF están vinculados a los planes y estrategias de acción de los ODS, el proceso de ENV es de particular relevancia para el seguimiento y la revisión de los INFF.
Por un lado, como se señaló en la sección 4.2, los procesos y acuerdos de gobernanza que puedan existir en relación con la preparación y entrega de los ENV proporcionarán puntos de entrada para el seguimiento y la revisión de los INFF (por ejemplo, foros participativos para compartir información entre diferentes partes interesadas, sistemas de recopilación de datos, etc.). Por otro lado, los datos y la información recopilados a través del seguimiento y la revisión de los INFF pueden ayudar a los países a informar sobre los medios de implementación en sus ENV. Por ejemplo, los datos sobre los volúmenes y la asignación de diferentes tipos de financiación pueden arrojar luz sobre las áreas donde las brechas de financiación pueden estar obstaculizando el progreso; la información sobre lo que funciona o no en la implementación de los INFF puede ayudar a resaltar desafíos de gobernanza y limitaciones de capacidad específicos. (Las directrices actualizadas de los ENV detallan cómo otros aspectos de los INFF, como la estrategia de financiación, también pueden utilizarse para informar sobre la presentación de informes de los medios de implementación de los ODS).
Las Entidades Fiscalizadoras Superiores (EFS) desempeñan un papel importante al aportar pruebas para una formulación de políticas más informada. Su función tradicional de supervisar el gasto público está evolucionando hacia una visión más amplia y completa sobre la fiabilidad, eficacia, eficiencia y economía de las políticas y programas. La Organización Internacional de Entidades Fiscalizadoras Superiores (INTOSAI) ha puesto en marcha varias iniciativas para apoyar a las EFS en esta nueva función y, en la XXII edición de la INTOSAI en Abu Dabi en 2016, se identificaron los siguientes cuatro enfoques para que las EFS auditen y revisen las cuestiones relacionadas con los ODS: i) evaluar la preparación de los gobiernos nacionales para implementar los ODS; ii) realizar auditorías de desempeño en el contexto de los ODS; iii) contribuir a la implementación del ODS 16, que contempla instituciones eficaces, responsables y transparentes; y iv) posibilidades para que las EFS actúen como modelos de transparencia y rendición de cuentas en sus propias operaciones. Los grupos de trabajo regionales también apoyan a las EFS. Por ejemplo, AFROSAI publicó una guía sobre EFS sostenibles en 2019. El papel de las EFS también se menciona en el Informe sobre la Administración Pública Mundial 2019 y existe material disponible de la OCDE sobre las EFS y la buena gobernanza. La orientación sobre el Bloque 4 Gobernanza y Coordinación analiza el papel que pueden desempeñar las EFS en el contexto de un INFF.
5. "Cómo hacerlo" – Seguimiento y revisión en la práctica
El Bloque 4 sobre Gobernanza y Coordinación ofrece una visión general de las instituciones y procesos que sustentan la transparencia y la rendición de cuentas, y que pueden apoyar la disponibilidad y el acceso adecuados a los conocimientos e información pertinentes por parte de las partes interesadas, tanto dentro como fuera del gobierno. El enfoque de esta sección se centra en los sistemas que dichas instituciones y procesos necesitarían para proporcionar los datos y la información necesarios, y para permitir su uso.
No existe un modelo único para establecer un sistema eficaz de seguimiento y revisión para los INFF. Cada país partirá de una línea de base diferente y puede haber identificado distintas áreas prioritarias como parte de sus estrategias de financiación. En consecuencia, su enfoque y nivel de ambición con respecto al seguimiento y revisión de los INFF también diferirán. La Figura 6 establece dos pasos comunes que pueden utilizarse para orientar los esfuerzos destinados a establecer y/o fortalecer las funciones de seguimiento y revisión en todos los contextos. El primero se centra en establecer la línea de base, examinando los sistemas existentes y el "entorno propicio" para el seguimiento y la revisión (incluidos los elementos fundamentales, como el nivel de compromiso, las funciones y responsabilidades, y los sistemas y capacidades de datos pertinentes). Se presenta una ilustración de los niveles básico, intermedio y avanzado de seguimiento y revisión integrados para orientar a los países a establecer su nivel de ambición con respecto al fortalecimiento de los sistemas existentes en el contexto de su INFF. El segundo paso expone las posibles acciones para lograrlo, basándose en las buenas prácticas en el campo, complementadas con ejemplos de países, y centrándose en: i) institucionalizar el seguimiento y la revisión de los INFF, y forjar alianzas entre las partes interesadas; ii) mejorar la integración de los sistemas existentes y desarrollar proyectos piloto para cubrir las brechas; iii) vincularse a los procesos de reforma de datos/estadísticos en curso o planificados y hacer uso de soluciones informáticas basadas en las necesidades; iv) aprovechar la perspectiva y las lecciones aprendidas de los pares y de las plataformas regionales/globales de intercambio de conocimientos.
Figura 6. Guía paso a paso
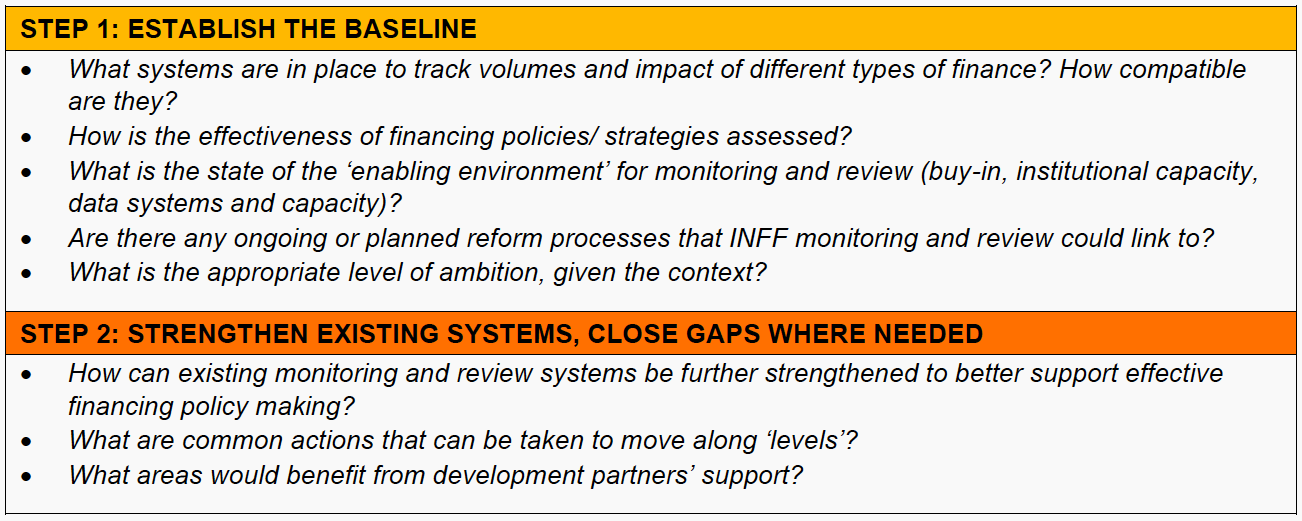
El primer paso es identificar todos los sistemas pertinentes utilizados en el país por las partes interesadas gubernamentales y no gubernamentales para supervisar y revisar los flujos de financiación y su impacto, así como la implementación de políticas y estrategias de financiación, y el grado en que se incorporan los elementos clave enumerados en la Sección 3.2. La Sección 4.2 ofrece una visión general de los sistemas y procesos pertinentes que los países pueden tener establecidos. Las siguientes preguntas (también incluidas en el Anexo 1 en forma de lista de verificación) pueden ayudar a orientar aún más el ejercicio de identificación:
¿Qué sistemas existen para supervisar y revisar la ejecución del presupuesto gubernamental, incluyendo el grado en que las asignaciones de gasto están alineadas con los objetivos de desarrollo sostenible identificados?
¿Qué sistemas existen para supervisar y revisar los ingresos públicos, incluido el grado en que están alineados con los objetivos de desarrollo sostenible (por ejemplo, la progresividad de los impuestos)?
¿Cómo se supervisa la sostenibilidad del endeudamiento público?
¿Qué sistemas existen para supervisar y revisar la asignación y el impacto de la inversión pública? ¿Se consideran los resultados de dichos sistemas junto con los relacionados con el gasto público?
¿Qué sistemas existen para supervisar la asignación, el uso y el impacto de la cooperación internacional para el desarrollo, incluidos los fondos de los bancos públicos de desarrollo? ¿Están estos sistemas separados o integrados en otros procesos de seguimiento y revisión relacionados con las finanzas públicas?
¿Qué sistemas existen para supervisar los volúmenes, la asignación y el impacto de la inversión privada en el país? ¿Existen sistemas diferentes para la inversión nacional y la extranjera (incluida la de los bancos multilaterales de desarrollo)?
¿Existen requisitos de presentación de informes para las empresas y otras instituciones financieras que operan en el país? En caso afirmativo, ¿incluyen requisitos para informar sobre datos relativos a las contribuciones a los resultados del desarrollo sostenible? ¿Son estos requisitos obligatorios o voluntarios? Si no existen requisitos de presentación de informes obligatorios, ¿existen normas voluntarias establecidas?
¿Qué sistemas existen para supervisar los volúmenes y la asignación de financiación sin ánimo de lucro/filantrópica en el país? ¿Existen requisitos diferentes para las fundaciones nacionales y extranjeras? ¿Se consideran los datos y la información de estos sistemas junto con los datos relacionados con otras fuentes de financiación (públicas y privadas)?
¿Qué sistemas existen para supervisar los riesgos para la capacidad del país de financiar el desarrollo sostenible? ¿Qué tipos de riesgos se supervisan (por ejemplo, riesgos económicos/no económicos)?
¿Con qué frecuencia se recopilan datos a través de los sistemas mencionados anteriormente? ¿Cómo los utiliza el gobierno para fundamentar la formulación de políticas? ¿Cómo se publican para facilitar un acceso más amplio?
¿Con qué frecuencia se revisan los sistemas de seguimiento y revisión existentes relacionados con los diferentes tipos de financiación para garantizar que sigan siendo pertinentes?
¿Qué grado de compatibilidad tienen (por ejemplo, se basan en definiciones comunes de términos clave y/o en fuentes de datos comparables)?
¿Cómo se supervisa la implementación de políticas de financiación específicas (por ejemplo, estrategias de ingresos a medio plazo, estrategias de gestión de la deuda, estrategias de inversión pública, estrategias de cooperación para el desarrollo, políticas de promoción de la inversión, estrategias de inclusión financiera, etc.)? ¿Con qué frecuencia se revisan? ¿Cómo se utilizan los resultados de dichas revisiones?
A modo de ilustración, la Tabla 2 FN 4 presenta tres niveles estilizados de desarrollo de los sistemas de seguimiento y revisión relacionados con las áreas enumeradas anteriormente: básico, intermedio y avanzado. Por supuesto, los países pueden encontrarse en diferentes etapas con respecto a los distintos elementos del sistema; el propósito de esta ilustración es ayudar a los países a establecer el nivel de ambición adecuado para avanzar a través de estos niveles en el contexto de su INFF. Los factores legales, políticos y organizativos existentes determinarán el «entorno propicio» para el progreso y si este puede sostenerse en el tiempo. Deben evaluarse como parte del establecimiento de la línea de base. Las siguientes preguntas pueden servir de guía para este ejercicio: FN 5
Respaldo:
¿Quiénes son los impulsores del INFF en el país? ¿Cuentan con la autoridad y la influencia política necesarias para dirigir los esfuerzos destinados a fortalecer los sistemas y capacidades de seguimiento y revisión en todos los ministerios y partes interesadas pertinentes? FN 6
¿Existe un respaldo generalizado para el seguimiento y la revisión del INFF, que incluya una comprensión común de la lógica que lo sustenta y su valor potencial?
¿Existe apoyo por parte de los socios para el desarrollo para respaldar el seguimiento y la revisión del INFF, incluso mediante el desarrollo de capacidades, cuando sea necesario?
Funciones y responsabilidades:
¿Cuáles son las funciones y responsabilidades en relación con el seguimiento y la revisión de las cuestiones de financiación en el gobierno y entre los actores no estatales? ¿Cuál es el papel del Parlamento y de la Institución Superior de Auditoría?
¿Quién produce datos en el país (tanto a nivel nacional como subnacional)? Por ejemplo, ministerios centrales, ministerios sectoriales, unidades especializadas, ministerios provinciales, gobiernos locales, ONG, socios para el desarrollo, etc.
¿Quién utiliza los datos? Por ejemplo, para la preparación de presupuestos, la asignación de recursos, la formulación de políticas de programas, la legislación y la rendición de cuentas ante el parlamento, la planificación, la gestión fiscal, la evaluación y la supervisión.
Sistemas de datos y capacidad disponible:
¿Cuál es la calidad de los datos producidos y utilizados en el país? ¿Existen procesos informáticos basados en necesidades para facilitar la recopilación y el procesamiento de los datos requeridos? (Véase el Recuadro 6).
¿Cuáles son las habilidades de los funcionarios públicos en el gobierno nacional en gestión de programas, análisis de datos, gestión presupuestaria y auditoría de desempeño? ¿Están estas funciones adecuadamente dotadas de recursos (incluidos los financieros)?
¿Existen procesos de reforma estadística/de datos en curso o planificados (por ejemplo, el desarrollo de una estrategia nacional de desarrollo estadístico o esfuerzos relacionados en sectores específicos o áreas de política de financiación)?
¿Existe alguna asistencia técnica, desarrollo de capacidades o capacitación en seguimiento y revisión en curso o que se haya realizado recientemente? ¿Quién proporcionó este apoyo?
¿Existen institutos, centros de investigación, organizaciones privadas o universidades en el país que tengan capacidad para proporcionar asistencia técnica y capacitación en seguimiento y revisión a funcionarios públicos y otras partes interesadas relevantes?
Las revisiones de la calidad de los datos (DQR, por sus siglas en inglés) pueden utilizarse para realizar una evaluación independiente de la calidad de los datos disponibles para informar el seguimiento y la revisión del INFF. Los objetivos específicos de las DQR suelen incluir: a) verificar los datos de referencia e históricos de los indicadores clave basados en la información disponible de diferentes fuentes; b) recomendar cambios en los indicadores, mecanismos de recopilación de datos y protocolos según sea necesario; c) identificar las fuentes de datos que se han utilizado y confirmar su precisión sobre el terreno y/o entre fuentes de datos o informes; d) sugerir métodos apropiados de recopilación de datos y fuentes de datos, donde puedan ser necesarios nuevos datos; e) identificar las necesidades de capacidad para la recopilación de datos y hacer recomendaciones sobre los mecanismos institucionales y herramientas técnicas de seguimiento y revisión más apropiados, así como las necesidades de capacitación para las principales partes interesadas. Por lo general, una DQR puede incluir una evaluación de los indicadores identificados y una evaluación de los datos utilizados para calcular dichos indicadores (por ejemplo, validez, fiabilidad, puntualidad, precisión, integridad). También puede incluir una evaluación más general de los sistemas de seguimiento y revisión existentes, por ejemplo, estructura, funciones y capacidades, incluida la recopilación, el procesamiento, el análisis, la presentación de informes y el uso de datos.
Fuente: Martin, F. P. y A-M. Fernandez (2021). Documento de orientación de antecedentes preparado para FSDO/UNDESA sobre el bloque de construcción 3 del INFF: Marco analítico de seguimiento y revisión (M&R) y estudios de caso de países, IDEA, Canadá.
Tabla 2. Sistemas de seguimiento y revisión de la financiación: niveles ilustrativos básico, intermedio y avanzado
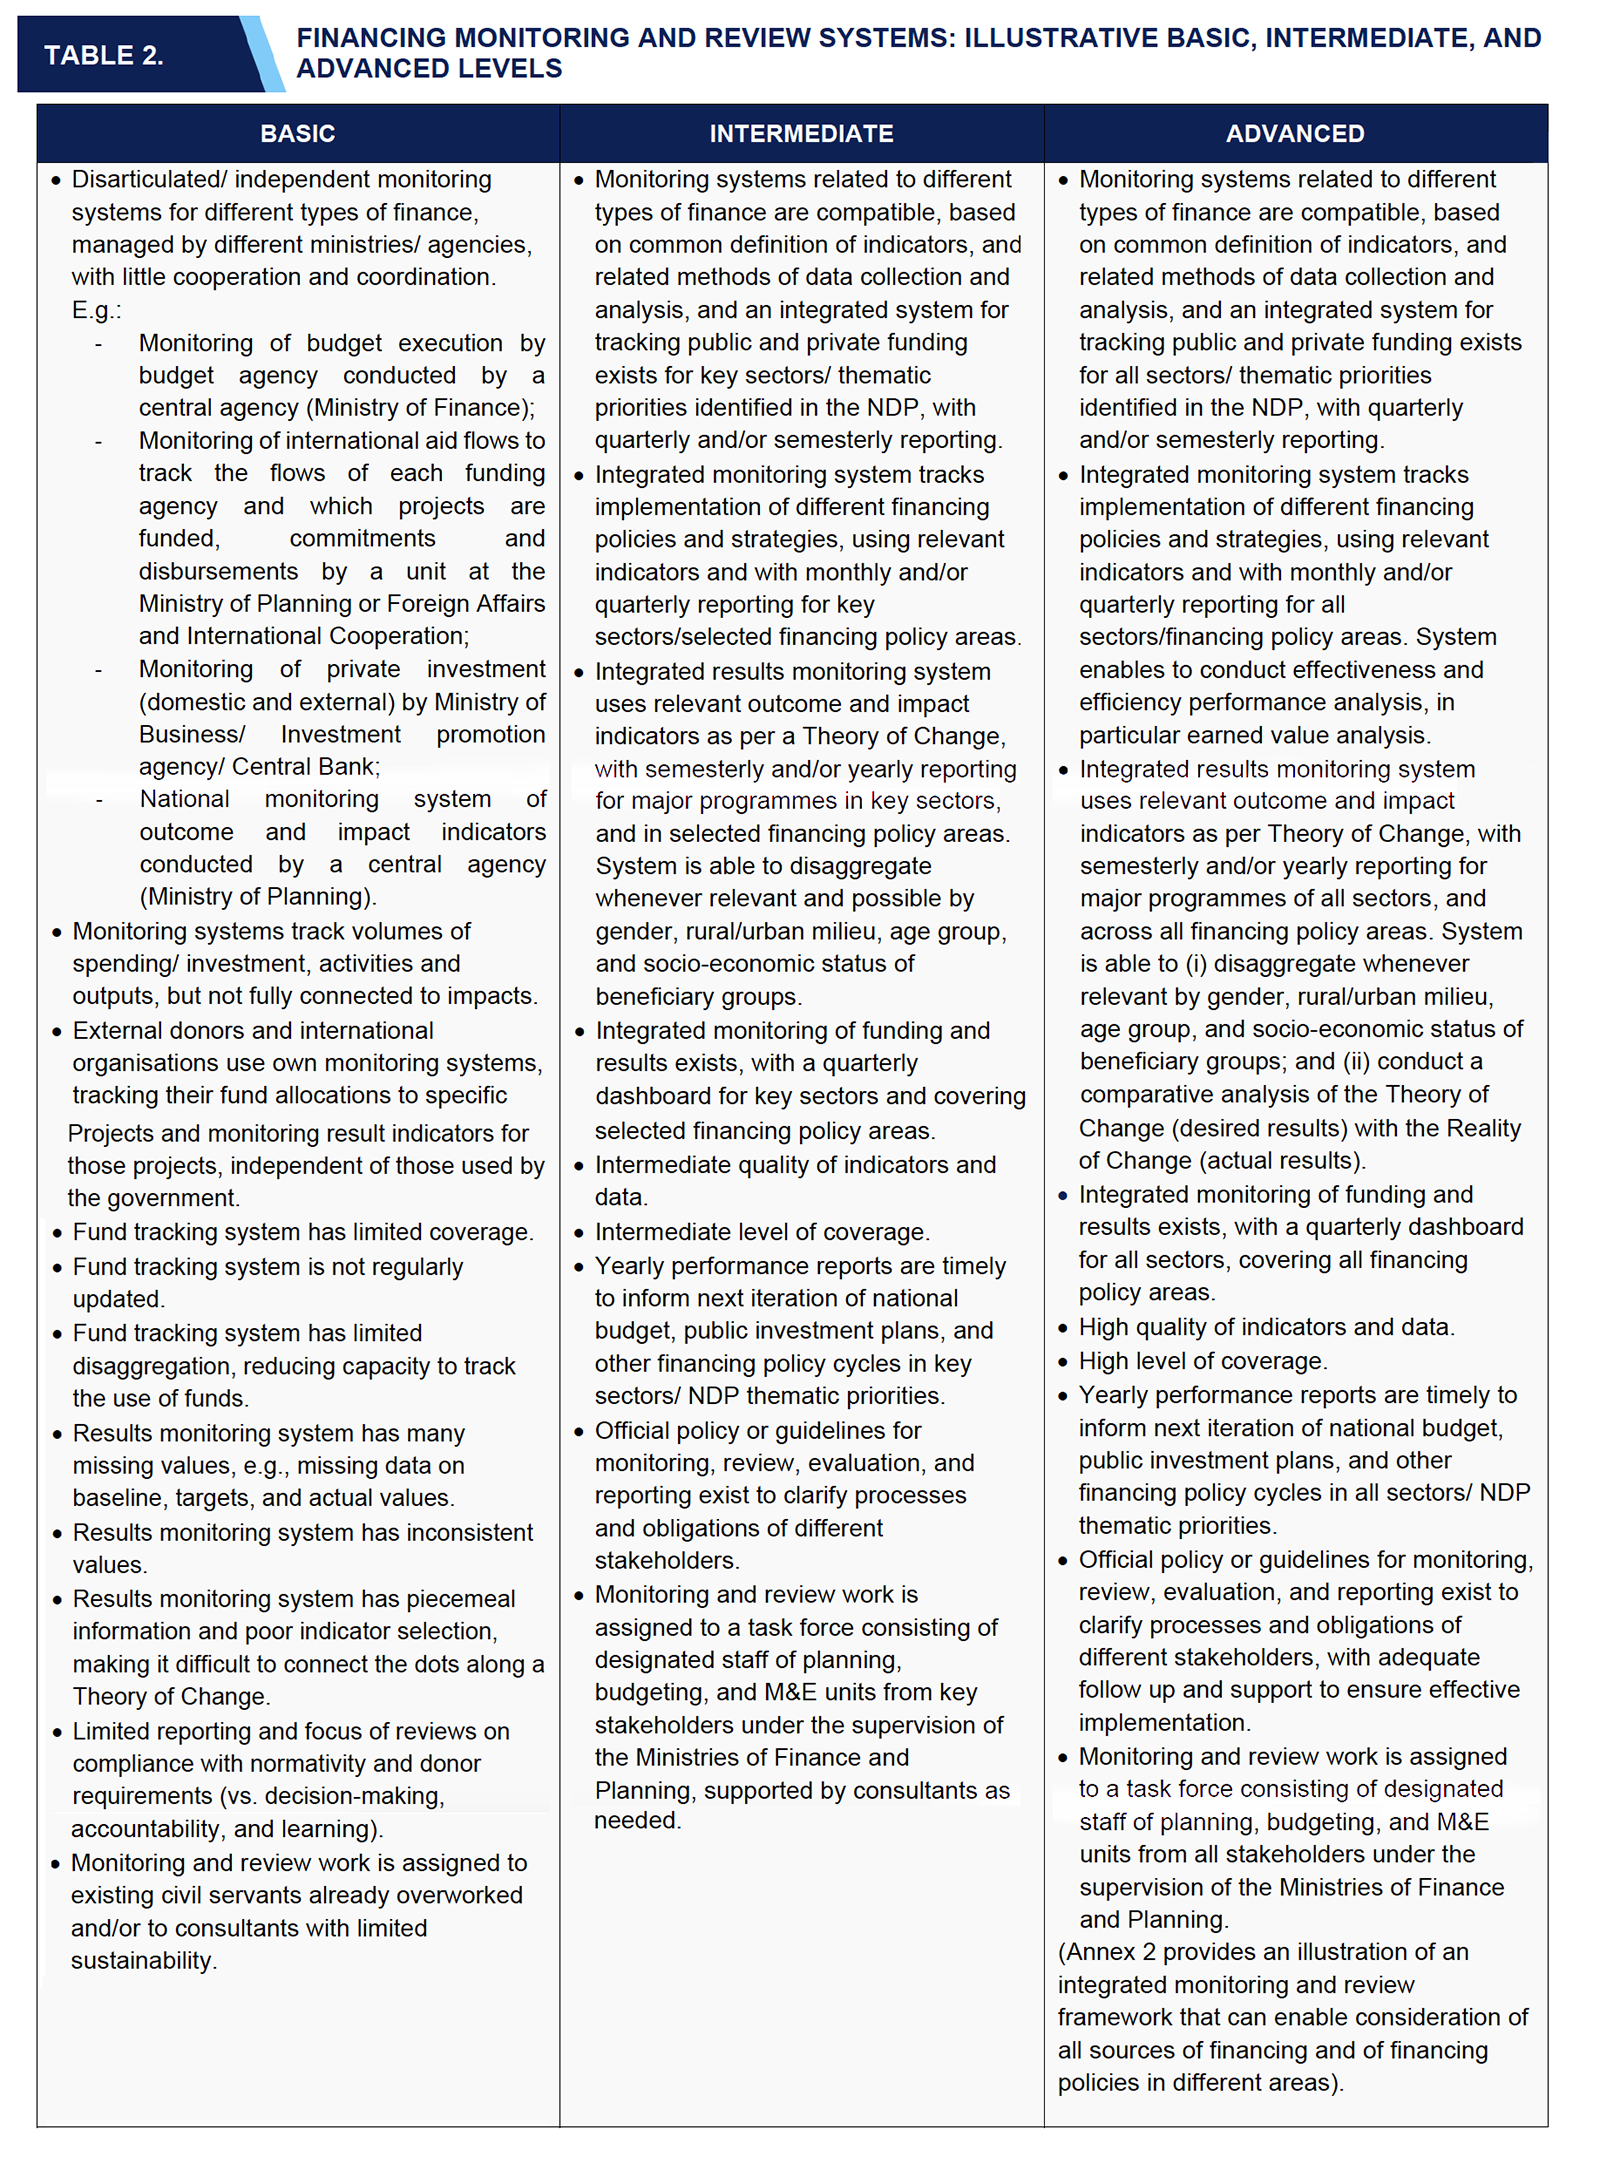
Partiendo de la línea base establecida y el nivel de ambición objetivo, el segundo paso consiste en tomar medidas para fortalecer los sistemas existentes y cerrar cualquier brecha, apoyando así el avance a lo largo de los «niveles» representados en la Tabla 2. Dependiendo de la línea base, la capacidad y las necesidades del país, dicha acción puede llevarse a cabo en una o más de las siguientes áreas:
Área de acción 1: Institucionalizar el seguimiento y revisión del INFF elevando progresivamente el nivel de ambición, poniendo en marcha o reforzando los incentivos adecuados, estableciendo una función efectiva de seguimiento y revisión dentro del gobierno y asegurando enfoques participativos para cambiar la cultura en torno al seguimiento y la revisión, pasando de verlo como un ejercicio de cumplimiento a centrarse en la rendición de cuentas y el aprendizaje;
Área de acción 2: Mejorar la integración de los sistemas existentes asegurando que sean compatibles y capaces de alimentar la información necesaria en los indicadores clave de desempeño del INFF, revisando los datos y la información que se recopilan actualmente e implementando proyectos piloto donde puedan ser necesarios cambios o nuevos sistemas;
Área de acción 3: Vincular con procesos de reforma de datos/estadísticos en curso o planificados y hacer uso de soluciones informáticas basadas en necesidades revisando los esfuerzos actuales de desarrollo de capacidades estadísticas, articulando un plan de desarrollo de datos (si es necesario) y considerando el papel potencial del software de inteligencia empresarial para facilitar la recopilación, el procesamiento, el uso y el almacenamiento de datos de formas que puedan servir a las necesidades del país;
Área de acción 4: Aprovechar la perspectiva y las lecciones aprendidas de pares y plataformas de intercambio de conocimientos regionales/globales haciendo uso del conocimiento existente sobre lo que puede o no funcionar, con un enfoque en iniciativas y plataformas específicas del INFF.
En general, estas acciones implican fortalecer tanto los acuerdos institucionales como los sistemas técnicos, lo que puede ayudar a los países a superar los desafíos comunes en el establecimiento de sistemas efectivos de seguimiento y revisión (véase el Recuadro 7). Aunque cada país es diferente, un enfoque pragmático, que aproveche a los «promotores» del seguimiento y la revisión donde existan, así como el conocimiento y las prácticas actuales como punto de partida, puede ayudar a garantizar mejoras sostenibles a lo largo del tiempo. Los factores de éxito en la implementación de estas acciones dependerán del contexto específico del país, incluidas las particularidades institucionales y culturales; sin embargo, se ha demostrado que lo siguiente es aplicable en la mayoría de las situaciones:
Una comprensión común del propósito y el valor del seguimiento y revisión del INFF. El seguimiento y la revisión requieren tiempo y esfuerzos adicionales por parte de funcionarios gubernamentales y profesionales que pueden estar ya desbordados por sus tareas actuales. A menos que todos los involucrados puedan ver claramente el valor del seguimiento y la revisión del INFF, el éxito y la sostenibilidad del ejercicio estarán en riesgo.
Respaldo de las principales partes interesadas. El respaldo tanto a nivel político como en los niveles técnicos superiores dentro del gobierno puede garantizar que se dediquen recursos adecuados (financieros, de tiempo, humanos) a las actividades de seguimiento y revisión desde el inicio y de forma continua a partir de entonces, para apoyar una implementación efectiva y circuitos de retroalimentación de políticas positivos. Además, es necesario el respaldo de actores no estatales, incluido el sector privado, para garantizar una colaboración efectiva y el intercambio de datos e información relevantes.
Realismo sobre lo que constituye una calidad de datos «suficientemente buena». Es fácil desanimarse ante la cobertura y fiabilidad inadecuadas de los datos disponibles. Sin embargo, una vez que se comprende e interioriza la idea de que la calidad de los datos es un concepto relativo, se puede adoptar un enfoque más realista que intente obtener datos «suficientemente buenos», lo cual puede servir de base para mejoras adicionales y graduales a lo largo del tiempo, al tiempo que proporciona la evidencia necesaria para comenzar un seguimiento y una revisión adecuados.
Difusión de resultados intermedios. Elaborar y compartir presentaciones, vídeos, infografías y otros materiales similares que muestren los resultados relacionados con los distintos aspectos del INFF puede ayudar a demostrar su valor añadido y a ampliar el respaldo. Por ejemplo, difundir casos de éxito sobre lo que han ayudado a lograr las mejoras en los sistemas de datos y seguimiento puede contribuir a extender las labores de seguimiento y revisión más allá de los proyectos piloto donde ya existen promotores.
Los desafíos comunes relacionados con el establecimiento y mantenimiento de sistemas de seguimiento y revisión abarcan tanto cuestiones políticas como técnicas. Los más relevantes para el seguimiento y la revisión del INFF incluyen:
Voluntad política y capacidad institucional débiles, incluyendo, por ejemplo, la frecuente rotación de personal y el hecho de que diferentes ministerios/agencias se encuentren en distintas etapas en términos de capacidad;
Resistencia a mejorar la transparencia y la rendición de cuentas;
Dificultades en la cooperación y coordinación interministerial, lo que agrava los problemas relacionados con la capacidad de realizar el seguimiento y la revisión de los impactos intersectoriales;
Fragmentación del seguimiento y la revisión debido a la falta de un marco político coherente y de sistemas de apoyo, así como a la proliferación de indicadores y requisitos de presentación de informes;
Respeto limitado por parte de los donantes a los principios de armonización y uso de los sistemas nacionales;
Disponibilidad y acceso limitados a los datos, y recursos escasos para utilizar eficazmente los datos existentes;
Sistemas y capacidades estadísticas deficientes;
Riesgo de una dependencia excesiva de las herramientas digitales (a menudo remotas) de recopilación de datos, lo que puede llevar a una recopilación excesiva de datos con poca capacidad de análisis, y a la pérdida de la comprensión contextual que se obtiene de las visitas físicas y las entrevistas presenciales;
Enfoque excesivo en la rendición de cuentas y el control, y muy poco en el aprendizaje;
Falta de seguimiento de las conclusiones de las revisiones y evaluaciones, lo que reduce la utilidad de estos ejercicios.
Fuente: Martin, F. P. y A-M. Fernandez (2021). Documento de orientación de antecedentes preparado para FSDO/UNDESA sobre el componente 3 del INFF: Marco analítico de seguimiento y revisión (M&R) y estudios de casos nacionales, IDEA, Canadá; Nota de orientación estratégica de la CEPA sobre sistemas de seguimiento y evaluación, febrero de 2021; Banco Mundial (2004) Manual para profesionales del desarrollo: Diez pasos para un sistema de seguimiento y evaluación basado en resultados
Área de acción 1: Institucionalizar el seguimiento y la revisión del INFF
Establecer y mantener un sistema de seguimiento y revisión en el contexto de un INFF no es una tarea sencilla. La practicidad dicta que los objetivos y el alcance de dicho sistema deben ser realistas y tener en cuenta diversos factores, tales como: la lentitud de los procesos burocráticos; la importancia de los incentivos para vencer los intereses creados y la resistencia al cambio; la necesidad de comprender las dimensiones legales, políticas, institucionales y culturales del seguimiento y la evaluación; y la complejidad de construir asociaciones exitosas. Un sistema de seguimiento y revisión de un INFF debe diseñarse y gestionarse como un proceso a medio plazo con una expansión progresiva de su alcance, partiendo de las plataformas de seguimiento existentes y de cualquier proceso de reforma relacionado (en curso o planificado).
Esto implica aprovechar los mecanismos institucionales existentes (véanse los ejemplos en la guía del Componente 4 sobre Gobernanza y Coordinación) y definir funciones y responsabilidades claras y complementarias con respecto a la producción, recopilación, análisis, presentación de informes y uso de datos e información relacionados con la financiación (tanto pública como privada). Implica poner en marcha o reforzar los incentivos adecuados (véase el Recuadro 8), por ejemplo, la oportunidad de alinear y consolidar mejor los sistemas existentes y de reducir, o al menos no aumentar, las cargas administrativas. También implica sensibilizar a los responsables de las políticas y a los altos funcionarios técnicos sobre la necesidad y el valor de un seguimiento y revisión adecuados del INFF, para crear y mantener el compromiso (por ejemplo, basándose en la experiencia de los proyectos piloto como se analiza en la Acción 2 a continuación). Además, institucionalizar el seguimiento y la revisión del INFF puede requerir actividades de creación de capacidad (véase el Recuadro 9).
Incentivos que pueden fomentar el seguimiento y la revisión de calidad:
Claridad en las funciones y responsabilidades.
Recompensas financieras y de otro tipo: salarios adecuados y otras remuneraciones.
Apoyo a las actividades: apoyo, como recursos financieros y de otro tipo, para llevar a cabo actividades de proyectos, programas o políticas.
Estrategia de personal y socios: contratar personal que tenga una actitud abierta al aprendizaje y firmar acuerdos con socios que estén dispuestos a probar formas más participativas de seguimiento y revisión.
Cultura del proyecto, programa o política: elogios y aliento para quienes hacen preguntas e innovan, otorgando un estatus relativamente alto al seguimiento y la revisión entre el personal.
Procesos de evaluación del desempeño: enfoque equitativo en la capacidad del personal para aprender e innovar, en lugar de solo en alcanzar objetivos cuantitativos.
Demostrar el uso de los datos de seguimiento y revisión: hacer que los datos sean explícitos e interesantes presentándolos visualmente.
Retroalimentación: informar a los recopiladores de datos, proveedores de información y otros involucrados en el proceso sobre cómo se utilizaron (analizaron) estos datos y qué contribuyeron a lograr.
Desincentivos que pueden obstaculizar un seguimiento y una revisión de calidad:
Utilizar la unidad de seguimiento y revisión como lugar para ubicar al personal degradado o no cualificado.
No dejar claro cómo se utilizarán o se utilizaron los datos.
Reprender a quienes innovan dentro de los límites del proyecto o a quienes cometen errores.
Centrar las evaluaciones de desempeño únicamente en las actividades realizadas (productos).
Rotación frecuente de personal a diferentes puestos.
Personal que se siente aislado o impotente en cuanto a que su contribución sea reconocida para alcanzar los objetivos identificados (problema de "línea de visión").
Actitudes poco constructivas hacia lo que constituye la participación o hacia los grupos de partes interesadas principales.
Fuente: Recuadros 10.3 y 10.4 en Banco Mundial (2004) Manual para profesionales del desarrollo: Diez pasos hacia un sistema de seguimiento y evaluación basado en resultados
Se necesita un equilibrio entre hacer que el seguimiento y la revisión sean "tarea de todos" (integrándolos en todos los procesos de planificación e implementación) y establecer una unidad de seguimiento y revisión dedicada con el poder, las capacidades y la independencia necesarios para ejercer su mandato y reunir información relevante de diferentes partes interesadas. Este equilibrio vendrá dictado por los contextos de cada país, el nivel de ambición y el enfoque y las necesidades relacionadas con el INFF del país.
Ejemplos de buenas prácticas que pueden informar la toma de decisiones al respecto incluyen:
La elaboración y adopción oficial por parte de las ramas ejecutiva y legislativa más altas de políticas o leyes relativas al seguimiento y la revisión (por ejemplo, las políticas de evaluación en Uganda por parte de la Oficina del Primer Ministro y luego validadas oficialmente por el Parlamento, y en Filipinas por el Departamento de Presupuesto y Gestión y la Autoridad Nacional de Economía y Desarrollo);
La creación de una unidad de seguimiento y revisión al más alto nivel de la rama ejecutiva con fines de coordinación. Esto podría estar vinculado a, o establecido por, el Comité de Supervisión del INFF (donde este exista) y servir de enlace con las unidades de seguimiento y revisión existentes de los ministerios/agencias sectoriales (por ejemplo, el Departamento de Planificación, Seguimiento y Evaluación de la Presidencia de Sudáfrica, el Centro de Excelencia en Evaluación de la Secretaría de la Junta del Tesoro del Gobierno Federal de Canadá de 2001 a 2016, y la Consejería Presidencial para la Gestión y Cumplimiento FN 7 en Colombia);
La elaboración de directrices de seguimiento y revisión a nivel operativo (por ejemplo, el Manual de Seguimiento para Resultados del Departamento de Presupuesto y Gestión de Filipinas);
La adopción de un enfoque de creación de capacidad institucional (por ejemplo, el apoyo a la “École Nationale d’Administration” de Níger para desarrollar y mejorar sus programas de formación en gestión basada en resultados) en lugar de un enfoque de creación de capacidad individual (por ejemplo, la formación de miles de funcionarios públicos en gestión de inversiones públicas que luego pueden ser despedidos debido a cambios en la administración).
Forjar alianzas en todos los niveles de gobierno (por ejemplo, entre los Ministerios de Hacienda y/o Planificación y los ministerios sectoriales, así como entre los gobiernos centrales y subnacionales) y con, y entre, actores no estatales, puede ser una forma poderosa de generar el compromiso necesario para institucionalizar el seguimiento y la revisión, y mejorar los procesos y prácticas relacionados.
En muchos contextos, el seguimiento y la revisión se consideran un ejercicio de cumplimiento, sin suficiente enfoque en la rendición de cuentas y el aprendizaje. Garantizar enfoques participativos e inclusivos para la elaboración de presupuestos y políticas de financiación más amplias puede ayudar a cambiar la cultura y la actitud. La orientación sobre el Bloque 4: Gobernanza y Coordinación (Sección 5.2) expone formas en las que se puede mejorar la participación de todas las partes interesadas pertinentes para fortalecer la rendición de cuentas de los proveedores de financiación públicos y privados en el país (por ejemplo, a través de agencias o unidades dedicadas que aseguren un diálogo sistemático entre las partes interesadas, comités o foros consultivos, redes, iniciativas de gobierno abierto y presupuestos ciudadanos). Las experiencias de los países con tales enfoques participativos destacan la importancia de: i) habilidades técnicas significativas y capacidad general de los grupos cívicos intermediarios que analizan, rastrean y evalúan las diferentes etapas del proceso presupuestario (u otras áreas de política de financiación que se estén considerando); ii) un entorno político propicio en forma de medios de comunicación libres y capaces, leyes de divulgación de información y voluntad política para hacer que los sistemas gubernamentales sean más abiertos; iii) procesos institucionalizados para la participación en todas las etapas del ciclo de políticas, y para la divulgación de datos e información clave por parte de todas las partes interesadas pertinentes (incluidos los proveedores de financiación privados).
Colombia ha logrado un progreso significativo en términos del diseño e implementación de un marco institucional orientado hacia la gestión basada en el desempeño. Su experiencia destaca la importancia de una creación de capacidad adecuada para institucionalizar con éxito dicho proceso.
Desde principios de la década de 1990, la Constitución asignó a la autoridad nacional de planificación la responsabilidad de diseñar y organizar un sistema para la evaluación de políticas y programas públicos. SINERGIA (Sistema Nacional de Evaluación de Gestión y Resultados) se estableció en respuesta a este mandato, como el sistema para el seguimiento de las metas identificadas en el Plan Nacional de Desarrollo (PND), incluida la evaluación de políticas relacionadas, proyectos de inversión pública y otros programas de gasto. SINERGIA es gestionado por el Departamento Nacional de Planeación (DNP) y la Presidencia, con la participación de los ministerios sectoriales y el Ministerio de Hacienda (MOF).
El DNP, en coordinación con el MOF y los ministerios sectoriales, es responsable de preparar el PND y de asignar los gastos de capital del presupuesto a los proyectos de inversión identificados (los recursos presupuestarios solo pueden asignarse a proyectos de inversión enumerados en el PND). El MOF es responsable de preparar el Marco de Gasto de Mediano Plazo, que incluye los gastos corrientes y de capital a nivel nacional. El DNP desempeña un papel de asesor en el proceso presupuestario, centrado en proporcionar información sobre el desempeño que debe tenerse en cuenta en la asignación de recursos. Actualmente, se han implementado programas basados en resultados para el 30% del presupuesto total y la meta para 2022 es asignar el 50% del presupuesto a través de programas basados en resultados.
A través de varias iteraciones de gobierno, Colombia logró establecer un equilibrio de roles clave desde una perspectiva de oferta y demanda, centrándose en mejorar la calidad de los datos, crear las capacidades para el análisis de información y crear los mecanismos para utilizar dichos datos e información para la toma de decisiones. Si bien se ha realizado un esfuerzo significativo a nivel nacional, establecer dichos mecanismos a nivel subnacional y hacerlos operativos sigue siendo un desafío. El proceso de descentralización está en marcha con responsabilidades sectoriales clave en la prestación de servicios de salud y educación. Sin embargo, los gobiernos subnacionales pequeños y medianos no tienen las capacidades humanas y financieras para ser tan rigurosos como el nivel nacional. La estrategia adoptada para enfrentar este desafío ha sido diseñar declaraciones de desempeño que establezcan metas de desarrollo y esfuerzos de inversión comunes entre los gobiernos nacionales y subnacionales con indicadores y metas de desempeño acordados, e informar sobre los valores reales en el sitio web de SINERGIA REGIONAL. Este es un mecanismo institucional útil, aunque sus resultados dependerán en gran medida de la creación de capacidad a nivel subnacional.
Fuente: Martin, F. P. y A-M. Fernandez (2021). Documento de orientación de antecedentes preparado para FSDO/UNDESA sobre el pilar 3 de los INFF: Marco analítico de seguimiento y revisión (M&R) y estudios de caso de países, IDEA, Canadá.
Área de acción 2: Mejorar la integración de los sistemas existentes
Avanzar a lo largo de los niveles ilustrados en la Tabla 2 no implica reemplazar los sistemas de seguimiento y revisión existentes. Más bien, se trata de mejorar la compatibilidad entre ellos para garantizar que estén alineados con el marco general de seguimiento y revisión de los INFF (ilustrado en el Anexo 2) y que puedan alimentarlo. En este sentido, y como se ilustra en la Figura 1 de la Sección 2, el seguimiento y la revisión de los INFF es un sistema integrador, que toma datos e información de una variedad de sistemas existentes relacionados con diferentes tipos de financiación y políticas, y los reúne en indicadores clave de desempeño.
No toda la información recopilada a través de los sistemas de seguimiento especializados (por ejemplo, sobre el presupuesto gubernamental, la cooperación para el desarrollo o la inversión privada en el país) y a través de las revisiones de diferentes políticas de financiación se reflejará en el marco general de seguimiento de los INFF. Del mismo modo, puede haber brechas en los datos y la información que se recopilan actualmente a través de los sistemas existentes y que son necesarios para el seguimiento y la revisión generales de los INFF. El proceso de los INFF es una oportunidad para revisar si los datos y la información que se recopilan a través de los sistemas existentes son relevantes, adecuados y se están utilizando, así como para ajustar los indicadores y las fuentes de datos relacionados en consecuencia. El principio rector general cuando se trata del seguimiento y la revisión de los INFF debe ser seleccionar el menor número posible de indicadores que, combinados, puedan proporcionar una imagen lo suficientemente completa del progreso en la implementación de la estrategia de financiación del país y el funcionamiento de las estructuras y mecanismos de gobernanza subyacentes.
Las finanzas públicas desempeñan el papel fundamental cuando se trata de financiar el desarrollo sostenible, y serán el punto de partida en muchos países. Los países suelen tener sistemas mejor desarrollados para monitorear las finanzas públicas nacionales (gasto e inversión gubernamentales) y la cooperación para el desarrollo que las finanzas privadas. Los funcionarios gubernamentales pueden considerar mejorar la compatibilidad y la integración de los sistemas relacionados con las finanzas públicas, y aprender de este ejercicio antes de embarcarse en la creación de sistemas adicionales para otros tipos de financiación, como las finanzas privadas. De acuerdo con los principios acordados a nivel mundial, los socios para el desarrollo deben garantizar que se dé preferencia a los procesos nacionales para monitorear la asignación y el impacto de los recursos de ayuda, FN 8 para evitar obstaculizar dicha integración (véase, por ejemplo, el Recuadro 10 sobre la financiación del sector de la salud).
Una mejor integración de los sistemas de seguimiento nacionales y de los donantes puede priorizarse en una variedad de áreas, incluidos los proyectos de inversión de capital. Estos proyectos desempeñan un papel fundamental en el logro de las prioridades nacionales de desarrollo y a menudo reciben un apoyo sustancial de los donantes activos en el país. La experiencia en numerosos países ha demostrado el valor de un enfoque estructurado y gradual. Las lecciones aprendidas incluyen la necesidad de un sistema de seguimiento de inversiones flexible capaz de adaptarse a varios niveles de complejidad y tamaño del proyecto, especificidades del sector, disponibilidad de datos y capacidad de análisis de proyectos dentro de los ministerios sectoriales, junto con una consideración explícita de las prioridades políticas en la clasificación de los proyectos de inversión (en lugar de imponer una camisa de fuerza que se ve bien en papel pero que no es realista). El sistema debe ser fácilmente personalizable para reflejar diferentes situaciones y procesos comerciales nacionales. (El pilar 4 sobre Gobernanza y Coordinación proporciona información sobre las formas en que se puede facilitar el acceso a las perspectivas y aportes de varias partes interesadas (gobierno, socios para el desarrollo y sector privado cuando corresponda), para garantizar que los sistemas resultantes puedan satisfacer las necesidades de todas las partes interesadas relevantes).
El seguimiento de la financiación relacionada con la salud es un desafío debido a la variedad de fuentes públicas y privadas y a la diversidad de servicios y programas que se incluyen en el sector de la salud. A nivel nacional, los ejercicios de contabilidad nacional de salud no siempre han alcanzado su máximo potencial, en parte debido a las dificultades para obtener datos oportunos y consistentes sobre todas las fuentes de financiación relevantes (incluida la financiación privada y la cooperación para el desarrollo).
En 2004, el Centro para el Desarrollo Global convocó al Grupo de Trabajo sobre Seguimiento de Recursos de Salud Global para realizar un examen de los flujos de financiación tanto de donantes como a nivel nacional, provenientes de fuentes públicas y privadas. Como resultado, el Grupo de Trabajo pudo esbozar cómo un enfoque coordinado podría producir un sistema coherente para realizar un seguimiento de los flujos financieros importantes en la salud global a lo largo del tiempo, lo que requiere nuevos recursos y compromiso político.
A nivel mundial, el seguimiento de los recursos de salud se ha centrado en rastrear cuánta ayuda relacionada con la salud fluye de varios donantes a países de ingresos bajos y medianos (LMIC) y analizar su composición. Una fuente importante para esto es la base de datos del Sistema de Notificación de Acreedores (CRS) de la OCDE, gestionada por el Comité de Asistencia para el Desarrollo (CAD) de la OCDE, que realiza un seguimiento de la ayuda bilateral y multilateral y otros flujos de recursos de los países miembros, varias agencias multilaterales y algunas grandes fundaciones privadas a los países en desarrollo, tanto a nivel agregado como de programa. Otra fuente son los datos de gasto en salud dentro de los países individuales reportados utilizando el Sistema de Cuentas de Salud estandarizado internacionalmente, que incluye los gastos internos.
Se han realizado pocos esfuerzos para comparar los datos sobre la asistencia de los donantes rastreados por el CRS con la información capturada por los sistemas nacionales que rastrean la asistencia de los donantes. Si el CRS pudiera proporcionar una base para obtener información consistente sobre los flujos de donantes que los países necesitan para llevar a cabo la elaboración de cuentas de salud, se podrían evitar ejercicios adicionales de recopilación de datos, haciendo así que los ejercicios de cuentas de salud sean más baratos de realizar y reduciendo la carga de presentación de informes para todas las partes interesadas del sector de la salud.
El Grupo de Trabajo sobre Seguimiento de Recursos de Salud Global sugirió comprometer a los donantes a depender cada vez más de los sistemas de gestión financiera pública (GFP) nacionales para monitorear e informar sobre sus flujos de ayuda (según la Declaración de París sobre la Eficacia de la Ayuda) y facilitar la aceptación de esas estimaciones por parte de los tomadores de decisiones nacionales. Los donantes deben "luchar contra la tentación" de duplicar sistemas en lugar de aprovechar los existentes y permitir que los gobiernos nacionales gestionen la ayuda a través de procesos nacionales. Como se presenta en el enfoque de los INFF, la esencia es apoyar las mejoras en la capacidad de los gobiernos nacionales para desarrollar políticas y presupuestos de financiación sólidos, y para informar sobre su ejecución.
Fuente: Martin, F. P. y A-M. Fernandez (2021). Documento de orientación de antecedentes preparado para FSDO/UNDESA sobre el pilar 3 de los INFF: Marco analítico de seguimiento y revisión (M&R) y estudios de caso de países, IDEA, Canadá.
Cuando existen brechas en los sistemas actuales y/o es necesario establecer sistemas adicionales, los funcionarios gubernamentales podrían comenzar con pilotos en sectores y/o áreas de política de financiación donde se puedan identificar campeones (y exista interés en probar), como una forma de aprender lo que puede funcionar y lo que no, y de demostrar la viabilidad de sistemas mejorados FN 9. El Recuadro 11 ilustra el caso de Guyana, donde los esfuerzos para mejorar el seguimiento y la revisión de las finanzas públicas comenzaron en ministerios específicos antes de extenderse a toda la administración central.
Seguir un enfoque impulsado por la demanda es importante para garantizar la sostenibilidad y una mayor probabilidad de éxito y aprendizaje. La expansión progresiva del alcance y la profundidad puede perseguirse más fácilmente a medida que se demuestren los éxitos de los pilotos y, como resultado, se amplíe la aceptación. Siempre se debe buscar un equilibrio entre la perfección, la practicidad y la sostenibilidad al seleccionar pilotos y al expandir los esfuerzos más allá de ellos. Por ejemplo, depender de consultores para realizar pilotos y establecer sistemas para la recopilación y el análisis de datos puede generar resultados que no pueden extenderse o adoptarse en otros sectores/áreas, dados los problemas comunes relacionados con la disponibilidad de datos y las capacidades de recursos humanos en el sector público. Depender de los recursos humanos y los sistemas de datos disponibles, invertir en la creación de capacidad y adoptar una perspectiva gradual y pragmática, aunque sea a más largo plazo, puede garantizar mejoras y expansiones más sostenibles en las prácticas de seguimiento y revisión.
Guyana está clasificada actualmente como una economía de ingresos medianos altos y, en 2019, se convirtió en uno de los países productores de petróleo más nuevos, lo que cambió sus perspectivas de desarrollo. Esto representa tanto una oportunidad como un desafío para que el sector público amplíe sus servicios públicos en un contexto de un coeficiente de Gini de 0,451, para garantizar que el nuevo espacio fiscal se utilice en beneficio de toda la población, incluidos los grupos más pobres y vulnerables. Durante los últimos cinco años, el Ministerio de Finanzas (MoF) ha iniciado un análisis presupuestario más basado en evidencia, considerando escenarios alternativos de presupuesto-resultados y pasando de un presupuesto anual a un horizonte de mediano plazo para considerar mejor las prioridades estratégicas.
El punto de entrada elegido por el MoF para su proceso de reforma hacia la gestión basada en resultados fue el fortalecimiento de las capacidades de planificación estratégica y seguimiento y evaluación (M&E) en toda la administración central. Durante los últimos diez años, el MoF organizó y financió capacitaciones repetidas para el personal de todos los ministerios sectoriales. También apoyó a varios ministerios en la redacción de su Marco de Medición del Desempeño (indicadores y metas) y en la realización de sesiones clínicas sobre la mejora de las matrices de resultados existentes. Las capacitaciones y el apoyo directo se probaron inicialmente con dos ministerios (Salud y Educación) antes de extenderse a todos los ministerios sectoriales.
Posteriormente, se introdujo el concepto de presupuesto por resultados en su Manual de Proceso Presupuestario, que exige que los ministerios sectoriales incluyan Declaraciones de Desempeño del Programa en sus solicitudes presupuestarias y las incluyan también en los Volúmenes de Estimaciones Presupuestarias anuales disponibles públicamente.
Sin embargo, el desafío seguía siendo conectar las asignaciones presupuestarias con las metas de productos. El MoF pasó a trabajar en el costeo unitario de productos y la elaboración de escenarios presupuestarios con un programa piloto en el Ministerio de Salud (MoH). Esto fue apoyado por la personalización y parametrización de un software de inteligencia de negocios para el presupuesto basado en resultados. El mayor desafío para el costeo unitario de productos fue la falta de datos contables analíticos dentro del sector para la prestación de servicios médicos. Esto significó que, a veces, se tuvieron que utilizar sumas globales para paquetes de servicios médicos durante el primer año de implementación del piloto. Durante el segundo y tercer año de implementación, el programa piloto pudo iterar y refinar los datos de costos, utilizando una variedad de métodos, incluido el costo promedio histórico, normativo o basado en actividades. El núcleo de la innovación fue determinar los costos de las acciones, actividades, subprogramas y programas clave por línea presupuestaria del Plan de Cuentas.
Más allá del costeo unitario de productos, el MoF combina dos enfoques presupuestarios para determinar escenarios presupuestarios: por un lado, utiliza un enfoque ascendente mediante el cual pide al ministerio sectorial, en este caso el MoH, que estime las necesidades presupuestarias basadas en metas de resultados y costos unitarios de productos; por otro lado, utiliza un enfoque descendente para estimar una estimación "a priori" de los sobres presupuestarios basados en el Marco Fiscal y las asignaciones presupuestarias anteriores. Luego, los dos enfoques se reconcilian para formular escenarios alternativos de presupuesto-resultados que se discuten con el ministerio sectorial durante las negociaciones presupuestarias. Los escenarios de presupuesto-resultados más deseables se presentan luego a las altas autoridades gubernamentales para el arbitraje final.
Este piloto representa el primer hito para el país y destaca la importancia de adoptar un enfoque gradual y pragmático, comenzando con programas donde los líderes estén interesados en actuar como campeones del cambio y la innovación, donde los datos y las capacidades sean de una calidad suficientemente buena, y luego expandir progresivamente el sistema en términos de alcance y profundidad.
Fuente: Martin, F. P. y A-M. Fernandez (2021). Documento de orientación de antecedentes preparado para FSDO/UNDESA sobre el pilar 3 de los INFF: Marco analítico de seguimiento y revisión (M&R) y estudios de caso de países, IDEA, Canadá.
Área de acción 3: Vincular con procesos de reforma estadística/de datos en curso o planificados y hacer uso de soluciones informáticas basadas en las necesidades
Los sistemas de datos y la capacidad son la base de un seguimiento y una revisión eficaces. El seguimiento y la revisión de los INFF deben tener en cuenta todos los esfuerzos en curso que el gobierno pueda tener para mejorar los datos existentes y la capacidad estadística en diferentes áreas. A menudo, los esfuerzos de desarrollo de la capacidad estadística ocurren de forma aislada, en respuesta a intereses y requisitos específicos de los donantes, y no necesariamente vinculados a las prioridades nacionales de desarrollo generales. El proceso de los INFF, y el pilar de seguimiento y revisión en particular, ofrece una oportunidad para revisar todas las iniciativas en curso y establecer si ya puede existir un proceso dentro del cual se pueda considerar el seguimiento y la revisión de los INFF. Si es necesario, se puede articular un plan general de desarrollo de datos basado en las necesidades y prioridades identificadas a nivel nacional. El Comité de Supervisión de los INFF, donde exista uno, debe liderar el proceso y revisar el plan para garantizar un enfoque sistémico. Los hallazgos de la evaluación de la calidad de los sistemas de datos realizada como parte del paso 1 (véase el Recuadro 6) pueden utilizarse para informar dicho plan. El Recuadro 12 ilustra la experiencia de Níger.
Un plan de desarrollo de datos puede identificar necesidades críticas de mejora de datos utilizando un enfoque participativo y luego elaborar un plan de trabajo gradual para mejorar los procesos comerciales relacionados con los flujos de información y abordar cuestiones metodológicas clave. No solo debe centrarse en la producción y recopilación de datos, sino también en su uso. La mejora de la presentación de informes de datos relevantes de una manera que facilite el acceso y el uso por parte de los usuarios objetivo debe considerarse como parte del plan.
Financiado por la Millennium Challenge Corporation (MCC), la Cuenta del Desafío del Milenio en Níger (MCA-Níger) es un programa de ayuda destinado a fomentar la seguridad alimentaria y la resiliencia climática en cuatro regiones rurales de Níger durante el período 2018-2023. Como parte de este programa, se encargó una Revisión de la Calidad de los Datos (DQR) con el objetivo de evaluar la calidad de los sistemas de datos existentes, incluidos los datos utilizados para informar los indicadores de desempeño identificados.
La revisión concluyó sobre la necesidad de reconocer el equilibrio entre los beneficios y los costos de una mejor información, lo que subraya la importancia de determinar el nivel deseado de integridad, precisión y puntualidad por parte de los usuarios de la información. La información de calidad tiene un precio. En el lado de la demanda, fue importante determinar niveles aceptables de cobertura, exactitud y frecuencia para cada indicador clave de desempeño, dependiendo de las necesidades prioritarias de los principales usuarios de esta información para la toma de decisiones, la rendición de cuentas y el aprendizaje. En el lado de la oferta, fue fundamental determinar las capacidades requeridas en términos de recursos humanos, materiales y financieros en los sistemas de recopilación y análisis de datos para ofrecer el nivel de calidad deseado y verificar si coinciden con las capacidades actuales y, de no ser así, revisar los niveles de calidad esperados.
Como resultado de la revisión, se elaboró un plan de mejora de la calidad de los datos, como un proceso gradual de creación de capacidad a mediano plazo. Incluyó propuestas para: revisar los métodos de recopilación y análisis de datos para los indicadores que presentan problemas de calidad; realizar actividades de creación de capacidad en recopilación y análisis de datos mediante capacitación sobre selección de indicadores y calidad de los datos; sensibilizar a las partes interesadas sobre la importancia de la calidad de los datos para su propio desempeño; y realizar evaluaciones de resolución de problemas. El plan también destacó la importancia de la documentación y del desarrollo progresivo de un sistema de gestión del conocimiento.
Fuente: Martin, F. P. y A-M. Fernandez (2021). Documento de orientación de antecedentes preparado para FSDO/UNDESA sobre el pilar 3 de los INFF: Marco analítico de seguimiento y revisión (M&R) y estudios de caso de países, IDEA, Canadá.
La tecnología de la información (TI), y más específicamente el uso de software de inteligencia de negocios, puede ayudar a abordar e implementar las mejoras identificadas en el plan de desarrollo de datos y apoyar el fortalecimiento de los procesos relacionados con el seguimiento y la revisión de los INFF (por ejemplo, véase el Recuadro 13). Cuando esto sea factible, para ser eficiente, dicho software debe: i) ser construido o personalizado de acuerdo con los procesos comerciales específicos del país; ii) incluir interfaces con los sistemas de información relevantes existentes; iii) apoyar el análisis de datos a través de tableros y funciones de generación de informes que respondan directamente a las necesidades de los usuarios. Lo que generalmente se requiere no es una solución compleja y costosa que sea buena en teoría, pero incompatible con las limitaciones de datos existentes, las capacidades del personal y las capacidades tecnológicas del país (incluido, por ejemplo, el acceso a internet de banda ancha confiable). Más bien, debería utilizar un enfoque de Extracción, Transformación y Carga (ETL) que permita extraer datos relevantes de una variedad de bases de datos en diferentes plataformas (por ejemplo, relacionadas con diferentes tipos de financiación), transformarlos y almacenarlos de forma segura. El valor añadido de la solución informática dependerá de la medida en que pueda personalizarse en términos de arquitectura de programas, desagregación de datos, tableros de informes, sistemas de alerta y generación de informes. La automatización y sistematización de los informes puede ahorrar tiempo en momentos críticos de la preparación del presupuesto, por ejemplo. Sin embargo, la adopción de soluciones informáticas siempre debe tener en cuenta las deficiencias que pueden estar asociadas a ellas, como la posible pérdida de información contextual que rodea a los hallazgos de los datos, la cual tiende a ser difícil de obtener sin métodos de recopilación y validación de datos en persona.
Desde 2008, el Gobierno de la República Dominicana ha estado fortaleciendo su gestión pública con un enfoque en la gestión del desempeño y la rendición de cuentas. Como parte de estos esfuerzos, el gobierno decidió avanzar hacia el presupuesto por programas. El Ministerio de Economía, Planificación y Desarrollo diseñó e implementó un sistema de información para capturar datos sobre la producción pública e incorporarlos al presupuesto; además, vinculó las categorías de la Estrategia Nacional de Desarrollo y el Plan Plurianual del Sector Público con las categorías programáticas del presupuesto.
En 2019, el Nuevo Sistema de Presupuesto Dominicano (NSPD), preparado por la Dirección General de Presupuesto (DIGEPRES) con el apoyo de socios para el desarrollo como la Unión Europea, el PNUD y el Banco Mundial, representó otro paso clave para preparar presupuestos plurianuales. El nuevo sistema implicó la introducción de: i) la preparación de un Marco Fiscal de Mediano Plazo; ii) una política presupuestaria plurianual; iii) estimaciones de costos para los productos de cada entidad pública; iv) un compromiso del Consejo de Ministros para la introducción de un presupuesto basado en resultados; y v) un sistema de información para facilitar la programación física y financiera, articulado a través de una clara teoría del cambio.
A medida que comenzó el proceso y se esperaba que las agencias presupuestarias siguieran las nuevas normas, la estimación de los costos unitarios de los productos y la conexión entre los productos y los niveles superiores de resultados siguieron siendo un desafío. En 2020, la DIGEPRES comenzó a poner a prueba el uso de software para guiar el proceso, utilizando herramientas de inteligencia de negocios. Actualmente, dos agencias piloto han reorganizado su arquitectura de planificación de acuerdo con una perspectiva de presupuesto por programas con sus elementos de costos relacionados. Están probando dos nuevos módulos de software (Presupuesto por Resultados, B4R ® y Seguimiento por Resultados, M4R ®) como complementos para interactuar con el Sistema Integrado de Gestión Financiera existente.
Fuente: Martin, F. P. y A-M. Fernandez (2021). Documento de orientación de antecedentes preparado para FSDO/UNDESA sobre el pilar 3 de los INFF: Marco analítico de seguimiento y revisión (M&R) y estudios de caso de países, IDEA, Canadá.
Área de acción 4: Aprovechar la perspectiva y las lecciones aprendidas de los pares y de las plataformas regionales/mundiales de intercambio de conocimientos
Para respaldar las acciones relacionadas con todas las áreas mencionadas anteriormente y facilitar la transición hacia un seguimiento y revisión de los INFF más eficaces y eficientes, los gobiernos deben aprovechar la perspectiva y el conocimiento de otros que ya han pasado por este proceso. Si bien la situación de cada país es diferente, las experiencias de implementación de sus pares pueden ofrecer lecciones valiosas sobre lo que puede o no funcionar, y sobre la mejor manera de superar desafíos específicos.
Desde 2019, cuando los primeros países pioneros comenzaron sus procesos de INFF, estos ya se están considerando e implementando en más de 70 países de todo el mundo. La Plataforma de Conocimiento sobre los INFF ofrece un espacio digital donde se pueden compartir y consultar las experiencias y lecciones de los países que comenzaron a implementarlos, y representa la base de una comunidad de práctica en crecimiento. El Tablero de Control de los INFF realiza un seguimiento de la puesta en marcha de los INFF a nivel nacional, regional y mundial. Contiene datos e información sobre las formas en que diferentes países de todo el mundo han comenzado a diseñar e implementar diversos elementos de los INFF, desde la fase de inicio hasta cada uno de los cuatro pilares fundamentales. Con referencia específica al pilar de seguimiento y revisión, proporciona el estado del sistema de seguimiento de la estrategia de financiación del país, sus elementos clave (como los sistemas de información de gestión financiera pública y las iniciativas de seguimiento del sector privado) y la información sobre cualquier apoyo de creación de capacidad planificado o en curso para el seguimiento y la revisión. El sistema de las Naciones Unidas también trabaja para fomentar los intercambios regionales y mundiales, garantizando el aprendizaje entre pares a nivel regional y facilitando la transferencia de conocimientos a nivel mundial.
Anexo 1. Lista de verificación para el seguimiento y la revisión
Sistemas de seguimiento y revisión existentes:
Aspectos fundamentales de los sistemas existentes:
Compromiso
Funciones y responsabilidades
Sistemas de datos y capacidad disponible