1. Обзор
Пандемия COVID-19 подчеркнула, что для обеспечения устойчивости развитие должно быть информированным о рисках. Первоначальное потрясение в области общественного здравоохранения и каскадные социально-экономические последствия, вызванные пандемией, подрывают и сводят на нет предыдущие достижения в области развития. Поскольку потрясения, бедствия и кризисы становятся все более частыми, интенсивными и взаимосвязанными, глубокое понимание ландшафта рисков страны является неотъемлемым элементом усилий по устойчивому развитию.
В контексте INFF такие оценки рисков направлены на то, чтобы привнести перспективу, учитывающую риски, в процесс принятия решений по политике финансирования, с целью помочь директивным органам лучше понимать, управлять и устранять риски для способности страны устойчиво финансировать и, в конечном итоге, достигать национальных целей развития FN 1. «Система риска» состоит из институтов, механизмов и субъектов, которые мобилизуют, распределяют, расходуют или инвестируют финансовые ресурсы. На них влияет ряд потрясений, которые приводят к реализации рисков: экономические и неэкономические потрясения, такие как фискальные и финансовые потрясения, климатические, экологические, биологические и технологические (включая кибер-) опасности (например, COVID-19 и вызванная им глобальная рецессия, или опасности медленного развития, такие как засухи или повышение уровня моря FN 2. Риски также могут исходить изнутри «системы риска», например, политические и институциональные риски, или от конкретных финансовых инструментов или политического выбора.
COVID-19, коллапс экосистем и климатический кризис также демонстрируют растущую сложность ландшафта рисков с взаимосвязанными потрясениями, каскадными эффектами и системным характером рисков. Накопление рисков в экологических, социальных, политических и экономических системах угрожает способности стран финансировать устойчивое развитие и, в конечном итоге, достигать ЦУР. Такие системные риски должны быть частью оценки рисков INFF.
Когда эти риски материализуются, они могут дестабилизировать часть или всю «систему риска» и оказать непропорционально сильное воздействие на уязвимые группы населения, усиливая неравенство. Чтобы быть устойчивыми, стратегии финансирования должны учитывать риски: быть способными финансировать снижение существующих рисков, гарантировать, что будущие инвестиции не создадут новых рисков, и предоставлять инструменты для покрытия оставшихся остаточных рисков и повышения устойчивости. Пандемия COVID-19, возможно, повысила готовность правительств к разработке таких стратегий и может помочь обратить вспять тенденцию недостаточного инвестирования в профилактику и обеспечение готовности.
В этом модуле представлены подходы и инструменты для оценки основных рисков для устойчивого финансирования с целью определения политических мер, которые могут предотвратить и снизить риски, а также повысить устойчивость системы, в том числе путем оценки их осуществимости и экономической эффективности. Это должно проложить путь к подходу к финансированию устойчивого развития, учитывающему риски, в контексте разработки и реализации INFF.
2. Ценность оценок рисков
Регулярная и всесторонняя оценка рисков в рамках INFF помогает правительствам укреплять и защищать свою способность финансировать результаты устойчивого развития с течением времени в условиях растущей взаимозависимости, системного риска, неопределенности и потрясений.
Более конкретно, оценки рисков помогают директивным органам:
Выявление наибольших рисков для способности страны финансировать устойчивое развитие, включая системные риски и связанные с ними каскадные эффекты;
Выявление факторов риска, а также определение и приоритизация мер и ресурсов для их устранения;
Понимание каналов передачи, через которые различные риски могут повлиять на способность страны финансировать устойчивое развитие, включая дифференцированное воздействие, которое они могут оказывать на различные слои населения (например, с учетом существующей уязвимости и структурного неравенства), и последствия для финансирования;
Оценка существующего потенциала для управления выявленными рисками;
Выявление возможностей для политики и инвестиций по снижению рисков, содействие инновациям для предотвращения и уменьшения рисков, повышение устойчивости и минимизация воздействия потрясений на способность страны финансировать устойчивое развитие в будущем;
Интернализация внешних эффектов при принятии финансовых решений для реалистичного финансирования и инвестирования, а также расширение временного горизонта стратегий финансирования путем поощрения перспективного взгляда;
Повышение согласованности и содействие более эффективному согласованию инвестиций и политических мер сегодня с результатами устойчивого развития, предусмотренными на будущее.
Наряду с результатами оценок потребностей в финансировании и ландшафта финансирования, а также диагностикой обязательных ограничений, оценки рисков могут служить основой для стратегической приоритизации политических реформ, фокусируя их не только на текущих дефицитах финансирования, но и на потенциальных потерях и будущей устойчивости.
3. Объем и ограничения
В соответствии с широким пониманием «финансирования развития», изложенным в Аддис-Абебской программе действий, «система риска» в рамках INFF включает институты, механизмы и субъекты, связанные с: государственными финансами; частными финансами и финансовой системой; а также более широкой способностью экономики расти таким образом, который является устойчивым, инклюзивным и позволяет избежать создания новых рисков, обеспечивая при этом доступ к финансированию для достижения целей развития.
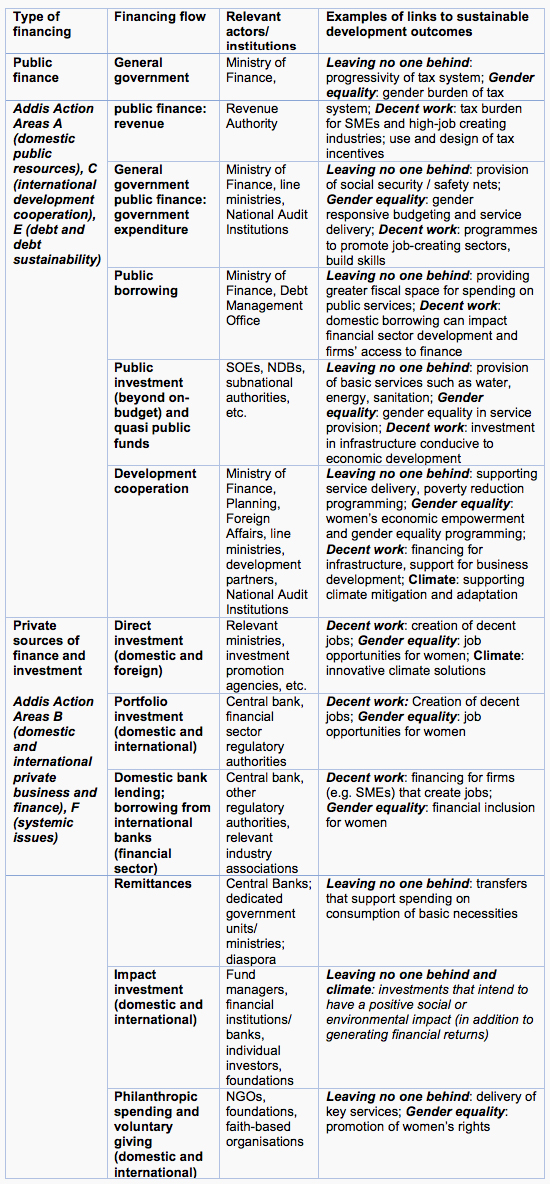
Как экономические, так и неэкономические потрясения и бедствия могут повлиять на функционирование этой системы. Экономические или финансовые потрясения, такие как рост мировых процентных ставок или внезапное изменение цен на сырьевые товары, оказывают прямое воздействие на все аспекты финансирования устойчивого развития. Неэкономические потрясения и опасности FN 3 также могут оказать существенное влияние на финансирование устойчивого развития. Крайне важно понимать, что неэкономический риск создает экономический риск и наоборот. На рисунке 1 показано, как глобальный кризис в области общественного здравоохранения (пандемия COVID-19) может быстро превратиться в многомерный кризис, выходящий далеко за рамки сектора здравоохранения и влияющий на потребность в различных видах финансирования, их наличие и доступ к ним — как через прямое воздействие на сектор здравоохранения, так и через его социально-экономические последствия.
Рисунок 1. Влияние пандемии COVID-19 на различные источники финансирования
Характер потрясений и рисков определяет, кто лучше всего подготовлен к их преодолению, а также набор возможных ответных мер политики. Как правило, основное внимание здесь уделяется государственным директивным органам, поскольку они несут главную ответственность за финансирование устойчивого развития и создание благоприятных условий для других участников, включая частный сектор.
В отношении некоторых потрясений, которые считаются эндогенными для «системы риска» (например, связанных с выбором макроэкономической политики, политической нестабильностью или институциональной слабостью), национальные директивные органы могут снизить (или даже устранить) вероятность их возникновения и смягчить их негативные последствия (например, путем улучшения внутренних условий для инвесторов или укрепления макроэкономической политики и регулирования).
Многие факторы риска и потрясения, будь то экономические или неэкономические по своему происхождению, находятся вне сферы контроля внутренних субъектов или являются экзогенными (например, рост глобального неприятия риска, внезапные изменения цен на сырьевые товары, изменение климата), особенно в развивающихся странах. В таких случаях национальные правительства все еще могут инвестировать в снижение рисков и обеспечение готовности (например, путем инвестирования в устойчивую инфраструктуру) и управлять остаточными рисками. С другой стороны, снижение вероятности экзогенных потрясений, как правило, требует скоординированных глобальных действий. Когда потрясения являются идиосинкразическими, или не коррелируют друг с другом, национальные правительства могут иметь возможность распределять остаточный риск (например, через страхование и хеджирование, когда рынки достаточно глубоки); некоторые риски (такие как валютные риски) могут быть идиосинкразическими с глобальной точки зрения и, таким образом, поддаваться диверсификации со стороны многосторонних субъектов, таких как региональные или многосторонние банки развития.
В условиях все более взаимосвязанного мира и сложного глобального ландшафта рисков многие риски являются системными, характеризующимися процессами заражения и распространения по разным доменам, в результате чего отдельные события способны вызвать коллапс системы. В отличие от идиосинкразических рисков, системные риски не поддаются диверсификации. Кроме того, может существовать высокая степень неопределенности. Варианты смягчения системных рисков или устранения неопределенности более ограничены, что требует инвестиций в общую устойчивость системы и повышения ее способности справляться с различными потрясениями и нагрузками (например, путем укрепления систем социальной защиты, как более подробно описано во вставке 4).
Оценки рисков, проводимые в контексте INFF, учитывают и оценивают все эти возможные потрясения (см. Таблицу 1). Таким образом, они служат основой для внутренней политики по устранению рисков. Они также могут служить основой для запросов к партнерам по развитию и глобальным политическим процессам с целью укрепления сотрудничества в целях развития и создания более благоприятной международной среды для финансирования устойчивого развития.
Таблица 1. Примеры различных типов рисков, которые могут повлиять на способность страны финансировать приоритеты устойчивого развития
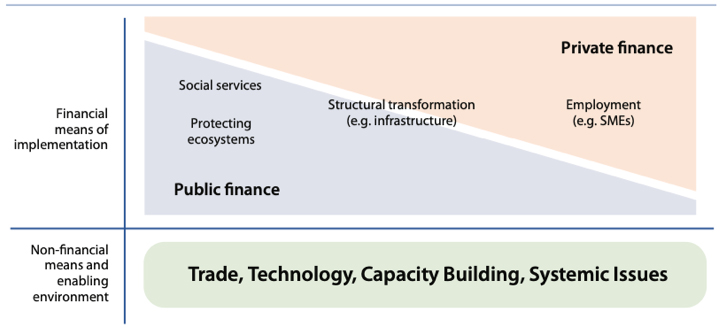
The figure is for illustrative purposes only and size of boxes is not representative of magnitudes of flows. Source: Financing for Sustainable Development Report 2016
В зависимости от обстоятельств в стране профили рисков, а следовательно, направленность и охват оценок рисков будут различаться. Специфические для страны фундаментальные факторы — такие как структура ВВП, уровень открытости экономики, размер финансового сектора, уровни неравенства (например, гендерного), политический контекст, институциональный потенциал для понимания и управления рисками, социально-демографическая ситуация (например, «молодежный бугор», старение общества, тенденции урбанизации) или географическое положение — могут повышать подверженность и уязвимость к потрясениям, подобным тем, что проиллюстрированы в таблице 1. Понимание этих факторов поможет определить движущие силы риска и тип политики, которая лучше всего подходит для предотвращения, снижения и управления остаточными рисками.
Независимо от контекста, на глубину и охват оценок рисков может влиять ряд ограничений. К ним относятся:
The most common challenges faced by countries undertaking a financing landscape analysis can be summarised as:
Lack of data on certain types of financing – particularly domestic private investment, spending and investment by NGOs, FBOs and philanthropic organisations and, in some contexts, spending and investment by public entities; or lack of comparability with international sources of data
Challenges linking flows to sustainable development outcomes and/or thematic priorities such as gender equality, e.g. limitations in sex-disaggregated/gender-disaggregated data
Risk of double counting where overlaps between data from different sources cannot be accounted for
Lack of timely data on certain types of financing, particularly during times of rapid change (such as countries are experiencing as a result of the covid-19 pandemic)
Challenges in projecting financing trends forward
4. Практическое руководство – Оценка рисков на практике
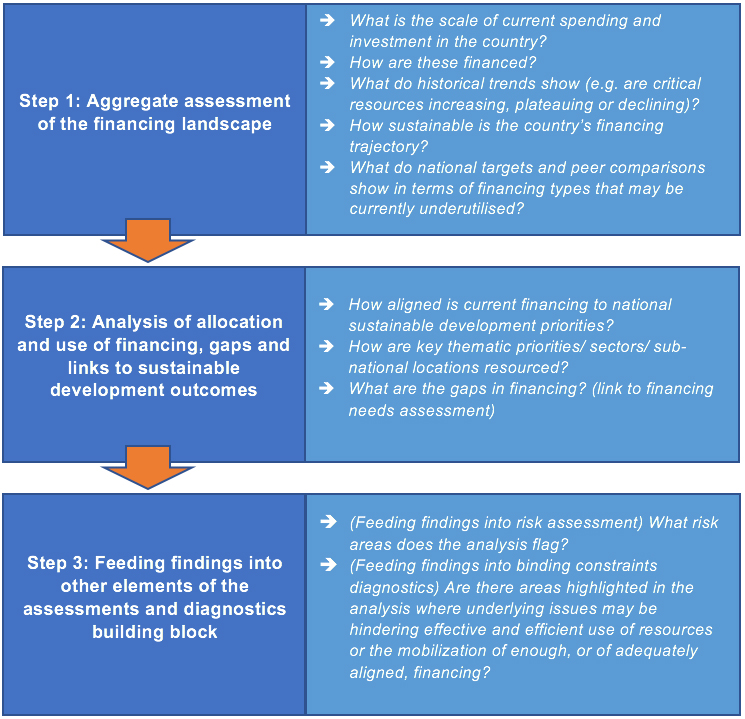
Предлагаемый подход отражает принципы и методы, разработанные в сообществах по снижению риска бедствий, обеспечению устойчивости и оценке экономических/финансовых рисков. На рисунке 2 показаны шаги, которые страны могут предпринять для проведения оценки рисков с целью обоснования разработки и реализации НМФФ. Эти шаги учитывают, что разные политики и эксперты могут быть осведомлены о спектре рисков, актуальных для их страны и конкретных областей политики. Таким образом, в первую очередь оценка рисков в рамках НМФФ помогает объединить эти знания FN 4. Затем она помогает директивным органам определить риски, наиболее актуальные для функционирования финансовой системы их страны, и политические решения, которые могут быть приняты в рамках перспективной, информированной о рисках стратегии финансирования (см. руководство по структурному элементу 2).
Во вставке 1 представлен обзор принципов, вытекающих из Сендайской рамочной программы по снижению риска бедствий, и того, как они могут направлять эффективный учет рисков в НМФФ.
Рисунок 2. Пошаговое руководство
Шаг 1: Понимание ландшафта рисков страны
Первым шагом в оценке рисков в рамках НМФФ является выявление рисков, которым подвержена страна, и понимание ключевых факторов, лежащих в их основе. Цель состоит в том, чтобы рассмотреть ландшафт рисков страны максимально комплексно, опираясь на широкий спектр существующих оценок и знаний, охватывая весь спектр различных типов рисков и учитывая, как подверженность и уязвимость различаются в зависимости от регионов или групп населения.
Выявление актуальных рисков
Не существует единой методологии, которая позволяла бы всесторонне оценить все риски или охватить подверженность и уязвимость ко всему спектру соответствующих потрясений и кризисов. Но это ни необходимо, ни желательно (например, из-за различий в методологиях и подходах, используемых для анализа различных рисков). FN 6 Большинство стран регулярно оценивают различные риски — например, связанные с государственными финансами и устойчивостью долга, финансовой стабильностью, стихийными бедствиями или изменением климата. Чтобы дополнить и поддержать внутренние усилия, международное сообщество предлагает и применяет ряд инструментов и подходов (см. раздел 4.2, где представлен обзор существующих оценок экономических и неэкономических рисков, а также комплексных оценок). Эти существующие оценки, как внутренние, так и международные, служат отправной точкой и гарантируют использование уже имеющихся знаний, систем и процессов.
Например, инструментарий МВФ по оценке фискальных рисков FN 7 способствует всестороннему и комплексному пониманию потенциальных потрясений для государственных финансов, включая их масштаб, источники и вероятность. На рисунке 3 показаны распространенные источники фискальных рисков, охватываемые данной оценкой. Он также иллюстрирует системный характер многих рисков, отражая фискальные издержки от нефискальных потрясений, таких как потрясения в финансовом секторе, стихийные бедствия и ГЧП. Инструментарий предоставляет директивным органам целостную картину рисков для государственных финансов, что является ключевой частью «системы риска» в НМФФ (см. также шаг 2).
Рисунок 3. К распространенным источникам фискальных рисков относятся нефискальные потрясения
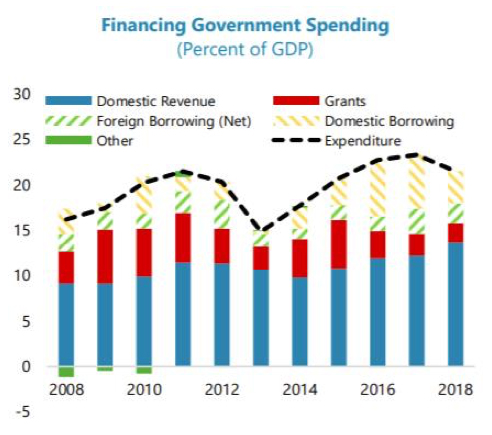
Source: IMF Article IV Consultation Sierra Leone, 2019
Контекст страны будет определять, какие инструменты будут наиболее актуальными и какие заинтересованные стороны должны быть вовлечены. Строительный блок 1: Оценка и диагностика: Обзор содержит список субъектов государственного, частного секторов и гражданского общества, которые могут быть вовлечены. Консультации с ними будут иметь решающее значение для обеспечения того, чтобы перспективы, потребности и опыт всех соответствующих заинтересованных сторон были приняты во внимание, а также для достижения всестороннего и общего понимания ландшафта рисков страны. Это также будет полезно при оценке и понимании связей между выводами различных типов оценок рисков.
Оценка ландшафта финансирования (см. руководство к строительному блоку 1.2) также может предоставить полезную информацию. Анализ тенденций и распределения текущего и потенциального финансирования может сигнализировать о том, может ли страна быть (или стать) подверженной определенным типам экономических рисков. Например, зависимость от определенных видов внешнего финансирования может указывать на подверженность и потенциальную уязвимость к волатильности и внешним ценовым шокам; низкий потенциал налоговых поступлений может указывать на уязвимость к эндогенным фискальным рискам; а низкий уровень ПИИ может сигнализировать о высоком воспринимаемом риске со стороны инвесторов, что приводит к низкому уровню инвестиций. Идеи, полученные в результате анализа ландшафта финансирования, могут быть использованы для определения того, могут ли дополнительные инструменты (например, из перечисленных в Разделе 4.2) быть полезными для дополнения существующих знаний.
Субнациональные риски
Подверженность, а также уязвимость к выявленным рискам, скорее всего, не будут однородными по всей стране. Конкретные географические районы и/или группы населения могут быть более подвержены рискам и/или более уязвимы, чем другие. Насколько это возможно, понимание общего ландшафта рисков страны должно включать оценку дифференцированных уровней подверженности и уязвимости, чтобы никого не оставить без внимания. В случае ограниченности данных консультации с соответствующими субъектами на местном и общинном уровнях могут дать полезную информацию и должны поощряться (в соответствии с принципами, изложенными во Вставке 1).
Индекс INFORM (результат сотрудничества Межучрежденческой постоянной группы по рискам, раннему предупреждению и готовности и Европейской комиссии) дает субнациональную картину подверженности и уязвимости к бедствиям на уровне провинций и деревень (Рисунок 4). Инструменты, такие как Справочник UNDESA-UNCDF по управлению инфраструктурными активами для местных и национальных органов власти, также могут быть использованы для углубления понимания правительством субнационального ландшафта рисков страны (см. подробнее в Разделе 4.2). Хотя сравнения между субнациональными территориями не всегда возможны, их можно использовать для оценки подверженности критически важных активов и основных услуг потрясениям, а также уровней уязвимости в муниципалитетах, где они применяются.
Рисунок 4. Субнациональные уровни, охваченные индексом INFORM
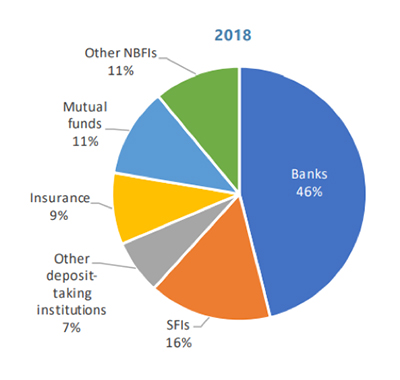
Source: IMF Country Report No.19/318 (October 2019) Thailand Financial Sector Assessment Program. Notes: NBFIs: Non-Bank Financial Institutions; SFIs: Specialised Financial Institution
Some types of private financing have a more explicit development mandate and can be tracked separately: they include private financing flows that are directly supported or incentivized through public finance and blending instruments, private sector impact investing, and private non-commercial financing, such as philanthropic spending and NGO activities. In some contexts, community financing also plays a role, including for example in service provision in the water sector. If data is not centrally available, foundation or NGO associations may be able to shed light on the scale and use of this type of financing, and should be consulted as part of the financing landscape assessment.
Islamic finance may also play a substantial role in the financing landscape. In relevant contexts and in light of principles well aligned with the SDGs, this role should be highlighted in the assessment and can be relevant to both public and private finance analysis. For example, in February 2018, the Government of Indonesia issued the world’s first sovereign green sukuk (Islamic bond) in support of the country’s commitment to combat climate change. Tools such as Zakat, Sadakah and Waqf may be considered as part of the private finance analysis, for example alongside philanthropic funding.FN 5
Painting an aggregate picture. Because of their unique properties and mandates, different types of public and private financing cannot be usefully added up into one overall number – they are complements and can often not substitute for each other (see Section 3 above). As noted in Section 4.2, data limitations may also increase the risk of double counting. However, comparing their scale and trends can help policymakers understand the dynamics and interconnections across public and private financing, and provide a basis for identifying the most pertinent financing challenges and opportunities. They can also provide a first approximation of financing gaps, which are spelled out at the sector level (see Step 2 below).
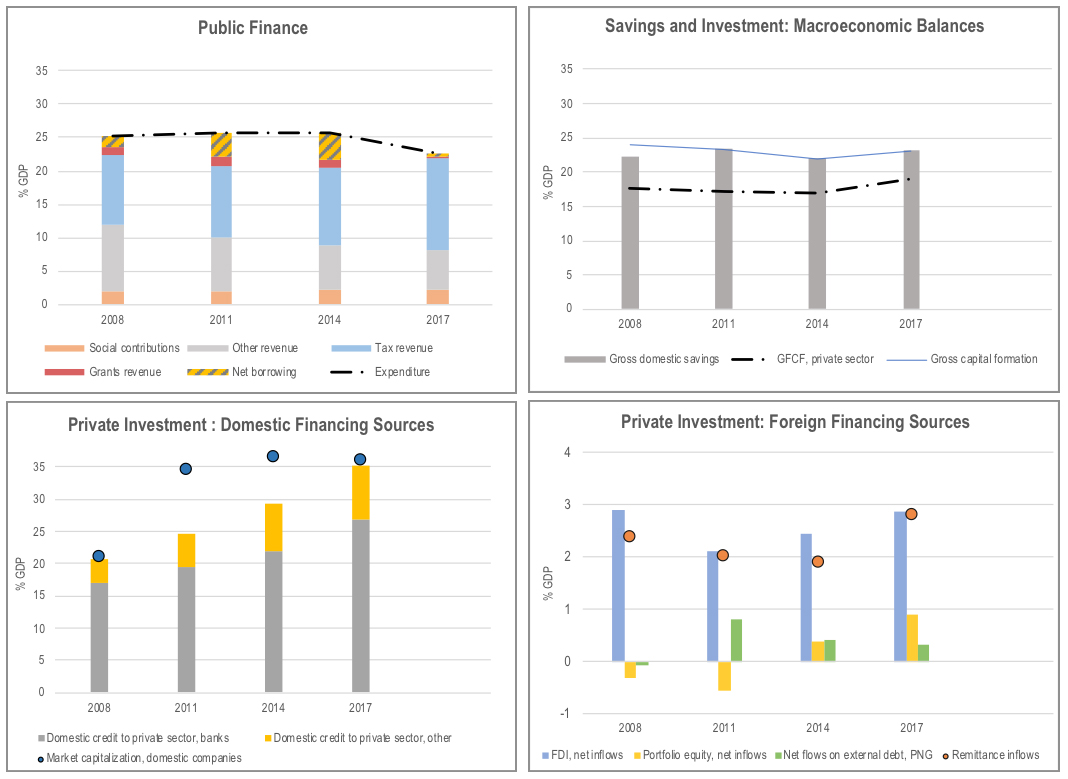
Figure 5 provides one illustration of an aggregate financing landscape, using Mexico as an example. It includes a panel on the public finance landscape – both government spending and sources of public finance; a macro-focused panel on the national savings and investment rate and private investment in particular, and two panels on different types of domestic and foreign private financing to fund investment. All flows are expressed as a percentage of GDP, providing a snapshot of their relative scale, showing for example the importance of domestic financing sources for private investment, improved fiscal balances due to increasing tax revenues, and steady growth in gross capital formation. Significant level of remittance inflows provide an additional potential source of financing for households and small and medium enterprises.
Figure 5. Aggregate financing landscape: an illustration using data for Mexico
Source: SDG Financing Strategy: Bangladesh Perspective (2017). Note: Own means the cost for that particular SDG and Syn means synchronisation with any other SDG.
Existing tools such as DFAs or OECD Transition Finance case studies also carry out aggregate financing landscape analysis. Figure 6, for example, from the 2017 Philippines DFA, highlights the dominance of domestic flows (public and private), low levels of international commercial finance (pointing to the need to strengthen the enabling environment for private sector investment), and the substantive role that remittances play.
Figure 6. Aggregate financing landscape: an example from the Philippines DFA
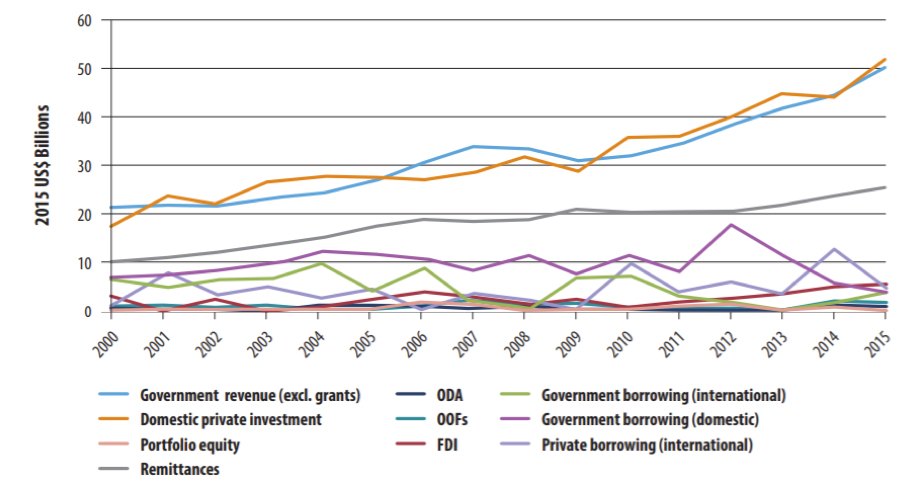
Source: Philippines Development Finance Assessment Snapshot, 2017
An aggregate look at the financing landscape can also be helpful to assess the effects of shocks and crises in as close to real time as is possible, e.g. in the context of the COVID-19 pandemic. High frequency data, where available, can help facilitate real time analysis and inform crisis policy response and planning for recovery. They include in-year data on public finance budget changes and spending; remittance flows, which are often monitored on a monthly basis by the Central Bank; data from financial markets (such as lending data, exchange rates, sovereign bond yields, and portfolio investment flows); international bank lending; and some humanitarian finance flows.
Sustainability of financing
The sustainability of a country’s fiscal and external position – including public and external debt sustainability, access to sufficient foreign exchange to finance vital imports – depends on net flows over time. Critical stocks (public and external debt stocks, foreign exchange reserves) and outflows (including capital flight and illicit financial flows) should also be assessed, in conjunction with a broader risk assessment (see Building Block 1.3 Risk Assessment guidance).
Reconciling stocks and flows. The fiscal account is routinely reconciled with key stocks, particularly public debt. Public sector balance sheets could also be interpreted more broadly to include not just gross public debt, but the full range of liabilities (including contingent liabilities) as well as public assets. Such balance sheets are often poorly understood, due to limited reporting and data gaps. But they would increase transparency and accountability, reveal risks, and shed light on hidden liabilities and public sector assets (see Box 2). The latter in particular is relevant in an SDG context – public investments in the SDGs, e.g. in sustainable infrastructure and other non-financial assets, create public wealth, increase public revenue in the long-run, and support sustainable development.
The balance of payments can be used to reconcile external financing flows and stock variables to assess the sustainability of the country’s external position and its external liabilities.FN 6 Financing flows captured in balance of payments data, such as direct investment and portfolio investment in the financial account, debt forgiveness in the capital account, and aid and remittances in the current account, are also incorporated in the public and private finance analyses mentioned above. However, looking at them in their own right provides a useful additional policy-relevant lens of analysis, able to shed light on potential areas of risk that may otherwise be neglected (see Building Block 1.3 Risk Assessment guidance).
Illicit flows. Illicit financial flows are not covered in the flows above. While estimating these is inherently difficult because of their clandestine nature, there are several ongoing attempts of quantification. The United Nations Regional Commissions measure components of illicit financial flows, such as goods-trade misinvoicing. The Task Force on the Statistical Measurement of Illicit Financial Flows, initiated by UNODC and UNCTAD in the context of the SDG indicator framework, is field testing statistical methodologies to underpin estimations of illicit financial flows at the country level.
Scenarios and forward-looking trends. Trend analysis can reveal whether critical resources are increasing, plateauing or declining. Scenarios and forward-looking trends can help governments determine whether policy interventions are required. Risks identified in the risk assessment (see building block 1.3 guidance) should be considered when assessing such future trends.
The OECD’s transition finance toolkit (see Table 3) for example helps to anticipate challenges that arise from growing per capita income levels and related access to different financing sources. In Timor-Leste, forward-looking scenarios were used as part of a DFA to assess potential future trajectories around the country’s Petroleum Fund (Figure 7). The Fund is a key but finite source of revenue for the government; forward-looking scenarios supported discussions among policymakers about investment of its resources, wider options for sustainable domestic revenue mobilisation and improving the environment for private sector growth. Additional examples in step 2 below show how forward-looking trends can also be used to inform the estimation of financing gaps at the sector level.
Figure 7. Forward-looking scenarios: an example from Timor-Leste Petroleum Fund
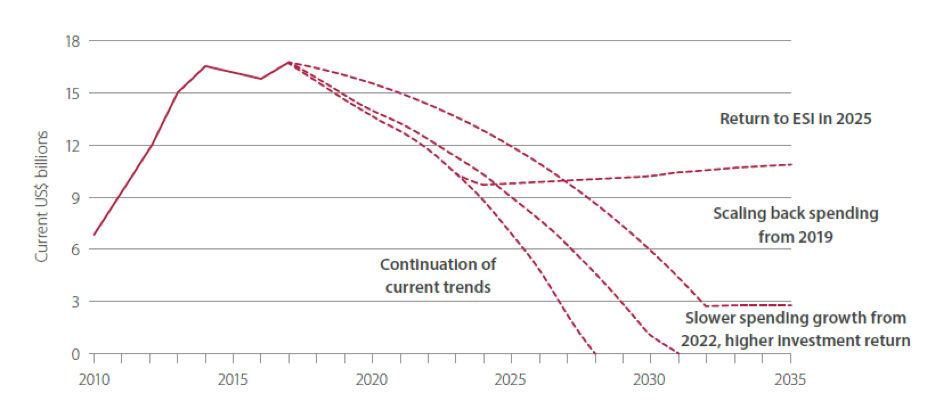
Source: Timor-Leste Development Finance Assessment, 2019. Notes: ESI: estimated sustainable income, or level of withdrawals that would be sustainable indefinitely
Public sector balance sheet analysis looks at the entirety of what the state owns and owes: the accumulated assets and liabilities that government controls, such as public corporations, natural resources and pension liabilities. In so doing, it offers a comprehensive picture of public wealth while also enabling the identification of mismatches and an assessment of the resilience of public finances. In addition, intertemporal balance sheet analysis – which combines current wealth and future revenue and expenditure – can provide insight into the sustainability of public finance and complement other scenario and forward-looking trends analysis mentioned above.
Only a handful of countries (including Australia, New Zealand and the UK) manage public wealth using balance sheets. It allows them to improve asset management and maximise the efficiency of, and returns on, public assets; and to identify and manage fiscal risks emanating from within the balance sheet or from external shocks (see also BB1.3 Risk Assessment). Considering both assets and liabilities more generally improves the evidence base for public investment decisions, and can also inform debt sustainability assessments.FN 7 The 2018 IMF Fiscal Monitor Report presents this analytical approach in detail and applies it to a range of countries (from the US and Norway to the Gambia and Indonesia). It distils some common lessons and shows how economies with stronger public sector balance sheets experience shallower recessions and recover faster in the aftermath of economic downturns, mainly as a result of greater space for countercyclical fiscal policy.
Source: IMF (2018) Fiscal Monitor: Managing Public Wealth; available from: https://www.imf.org/en/Publications/FM/Issues/2018/10/04/fiscal-monitor-october-2018
Domestic targets and peer comparisons
Comparing current trends in public and/or private finance to specific targets that countries may have set themselves, can help identify priority areas for action – for additional resource mobilization, or more efficient use of existing resources. International comparisons can also help identify areas of financing that are underexploited, where underlying challenges may be limiting flows, and that could result in additional financing becoming available (whether via efficiency gains or via new flows).
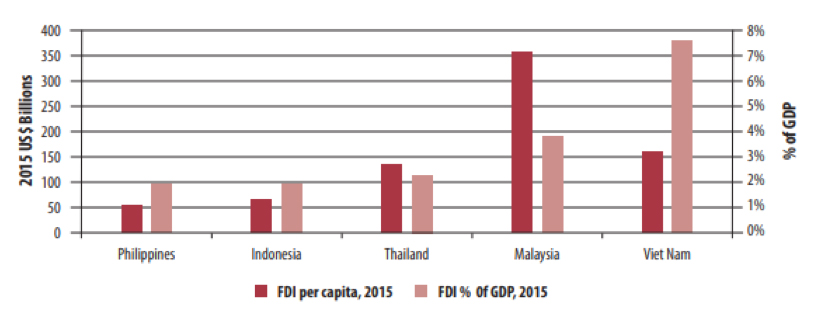
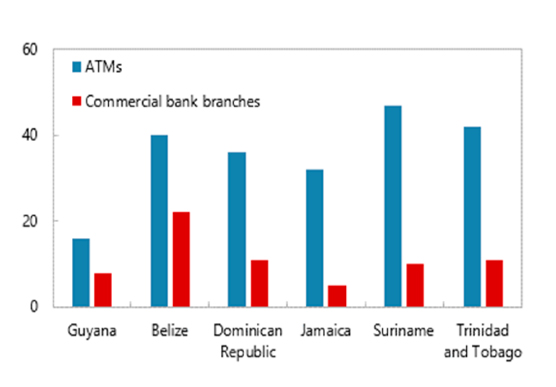
For example, within the context of the Philippines’ DFA, FDI levels in peer economies were used as a basis for dialogue about potential options for strengthening the enabling environment for private investment (Figure 8a). As part of the 2019 IMF Article IV consultation in Guyana, financial access indicators in peer countries (Figure 8b) were used to consider steps to further improve financial inclusion in the country. The OECD’s transition finance dashboard provides a rapid assessment of key financing flows and allows to identify suitable peer countries to benchmark national performance, using data on key statistics such as GDP, GNI per capita, population, and human capital index.
Figure 8a. Peer comparison examples: FDI volumes in the Philippines compared to other ASEAN-5 countries
Source: Philippines Development Finance Assessment Snapshot 2017
Figure 8b. Peer comparison examples: Financial access in Guyana compared to other CARICOM countries (number per 100,000 adults)
Source: IMF, Guyana 2019 Article IV consultation staff report
Этап 2: Оценка потенциального влияния выявленных рисков на систему финансирования страны и приоритизация
Понимание потенциального влияния выявленных рисков на систему финансирования лежит в основе оценки рисков в рамках INFF. Это позволяет лицам, определяющим политику, избежать или уменьшить будущие сбои в их способности финансировать устойчивое развитие.
Оценка потенциального влияния на финансирование всех рисков, выявленных на Этапе 1, скорее всего, будет невозможна. В таких случаях основное внимание может быть уделено рискам с высокой вероятностью и/или высоким уровнем воздействия.
Выявление рисков с высокой вероятностью/высоким уровнем воздействия
Матрицы рисков. Матрицы рисков или опасностей могут помочь в сопоставлении результатов оценки рисков и выявлении рисков с наибольшей вероятностью/наибольшим воздействием (Рисунки 5a и 5b). Такие матрицы классифицируют риски по вероятности и воздействию и широко используются как в экономических (например, консультации МВФ по Статье IV или национальные оценки рисков ОД/ФТ ФАТФ), так и в неэкономических (например, национальные оценки риска бедствий ООН по снижению риска бедствий) оценках рисков.
How aligned is current financing (both public and private) to national sustainable development priorities?
How are key thematic priorities/ sectors/ sub-national locations resourced?
What are the gaps in financing?
Where could finance be better directed at national development priorities?
Tools exist to support countries’ efforts in such disaggregated analysis. Outcome-based monitoring tools, where in place, can facilitate mapping and monitoring of finance-outcome linkages, including in relation to cross-cutting thematic priorities such as gender. Disaggregated financing data can be cross-referenced with outcomes or other descriptive data – e.g. by comparing carbon emissions by sector/industry against trends in lending or foreign investment in those sectors. Analysing data disaggregated by sector and sub-national locations can provide insight into the extent to which key strategic areas are being left under-resourced; looking at current versus capital spending can flag potential areas of underinvestment.
Step 2 requires in-depth data collection and analysis. Instead of a comprehensive mapping, priority areas of analysis could be determined, for example, in response to: government preferences (e.g. thematic priorities for building back better); trends in financing needs (e.g. areas where financing requirements are most significant); financing trends (e.g. outcomes to which rapidly growing types of finance can contribute); or other factors.
Using outcome-based tracking tools
Programme or performance-based monitoring structures can be used to link budgetary spending to outcome areas. Public expenditure tagging systems can shed light on spending for cross-cutting thematic priorities, such as gender or climate.
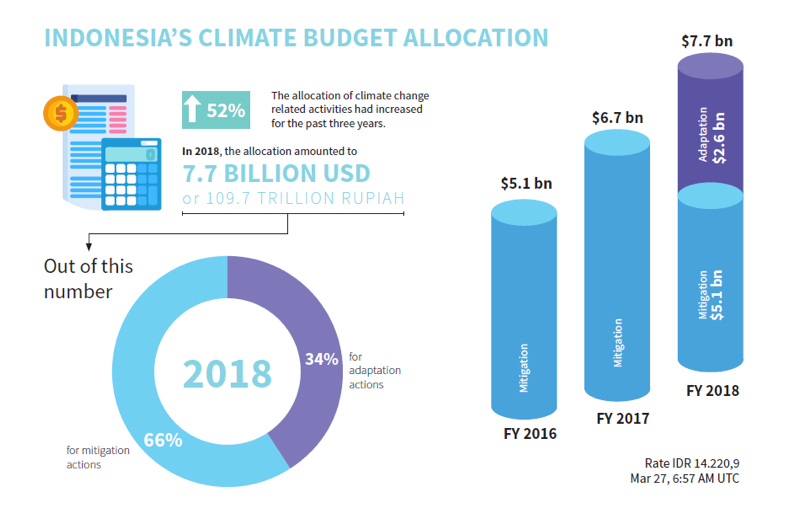
Mexico, for example, has established an SDG budgeting framework that links spending within its budget programmes to the relevant SDGs and SDG targets. Indonesia (Figure 9) and Pakistan have established climate budget tagging systems that track public spending related to climate change. UNDP’s climate public expenditure and institutional reviews can also be used to assess public budgets and their contributions to climate action. Several countries, including Ecuador and Colombia, have put in place systems to tag gender equality public spending over time and to assess the extent to which public budgets contribute to the achievement of gender priorities. UNDRR’s risk-informed budget reviews can inform assessments of gaps in public finance allocations to risk reduction across sectors based on a country’s disaster risk profile and ensure funding is in line with the disaster risk reduction and resilience objectives of the SDGs and the Sendai Framework. Commitment to Equity Assessments use fiscal incidence analysis to determine the extent to which fiscal policy (taxation and public spending) reduces inequality and poverty in a particular country.
Рисунок 5a. Пример матрицы рисков, используемой при оценке рисков, связанных с отмыванием денег и финансированием терроризма
Source: Fiscal Policy Agency, Ministry of Finance, Indonesia, Indonesia Climate Budget Tagging Report, 2019.
Индексы рисков. Там, где возможно прямое сопоставление рисков, для поддержки процесса приоритизации можно использовать индексные подходы (учитывая методологии, в том числе в отношении весовых коэффициентов, присвоенных различным показателям). Например, индекс управления рисками INFORM можно использовать для оценки подверженности, уязвимости и адаптационного потенциала в связи с рядом стихийных бедствий и техногенных катастроф, таких как землетрясения, наводнения, цунами и тропические циклоны. Индекс показателей финансовых условий ЮНКТАД дает представление о ключевых аспектах финансовой стабильности, объединяя в рамках единой оценки информацию о различных финансовых и макроэкономических показателях, таких как цены, волатильность, валютные курсы, коэффициенты обслуживания долга и потоки капитала.
После определения ограниченного числа основных рисков анализ потенциального влияния на систему финансирования страны может быть соответствующим образом сужен.
Связь рисков с их потенциальным влиянием на систему финансирования страны
В то время как некоторые риски уже включены в существующие экономические и финансовые оценки, другие потребуют дополнительного анализа. Что касается экономических рисков, влияние на финансирование должно быть легко выводимым и может быть прямо указано в существующих оценках. Например, матрицы рисков, включенные в отчеты МВФ по консультациям в рамках Статьи IV, подчеркивают связи с фискальной и финансовой устойчивостью. Оценки рисков, связанные с использованием конкретных инструментов финансирования, таких как ГЧП, как правило, фокусируются на их потенциальных фискальных последствиях. Страны также применяют ряд подходов для количественной оценки условных обязательств, связанных с фискальными рисками, включая оценку исторических данных (при их наличии), рыночной информации, а также стохастическое моделирование или модели оценки опционов. FN 8
Для неэкономических рисков специализированные инструменты и подходы к оценке рисков часто используют более широкий охват и фокусируются на потенциальном влиянии потрясений и опасностей на результаты устойчивого развития в целом, которые затем необходимо интегрировать в экономический и финансовый анализ. Тем не менее, существуют примеры того, как можно оценить экономические последствия неэкономических потрясений и опасностей, особенно в отношении риска бедствий. Например, базы данных об ущербе и потерях (такие как DesInventar Sendai) могут дать полезное представление о денежном эквиваленте последствий прошлых бедствий. В 2015 году в Глобальном оценочном докладе по снижению риска бедствий был изложен подход к оценке макроэкономических и бюджетных последствий бедствий с помощью моделей, учитывающих основные взаимосвязанные каналы передачи (такие как снижение производственных мощностей из-за потери капитала со стороны предложения, снижение доходов и стоимости активов со стороны спроса, рост потребности в государственных расходах на реагирование, восстановление и реконструкцию в сочетании с сокращением государственных доходов из-за уменьшения налогов и сборов, а также последующее ухудшение фискального баланса, что, в свою очередь, может еще больше негативно повлиять на макроэкономику, например, через увеличение долга).
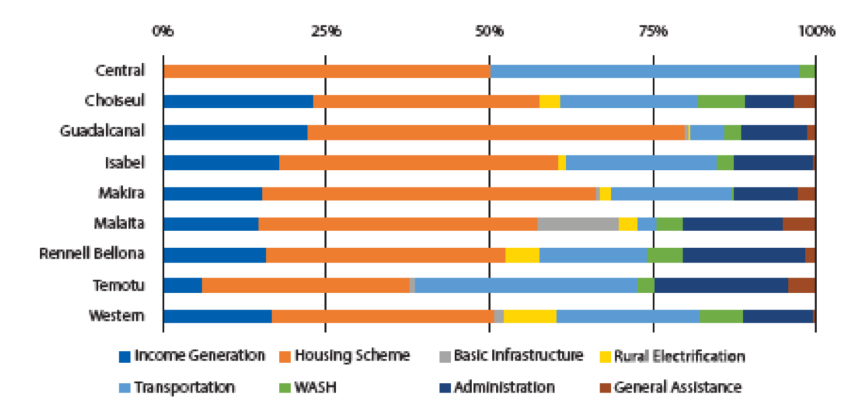
Чтобы объединить анализ различных типов рисков и поддержать приоритизацию, информацию можно скомпилировать в простом формате, подобном предложенному в Таблице 2. FN 9 Определение наиболее значимых каналов передачи (через которые различные потрясения могут повлиять на систему финансирования) будет способствовать учету взаимосвязей между рисками и дополнительными расходами для государства, в том числе с учетом их дифференцированного воздействия на различные слои населения. FN 10 Чем выше такие расходы, тем весомее аргументы в пользу инвестирования в политику по устранению этих рисков.
Таблица 2. Шаблон для оценки потенциального влияния выявленных рисков на систему финансирования страны
Source: Solomon Islands Development Finance Assessment, 2018
Estimating financing gaps
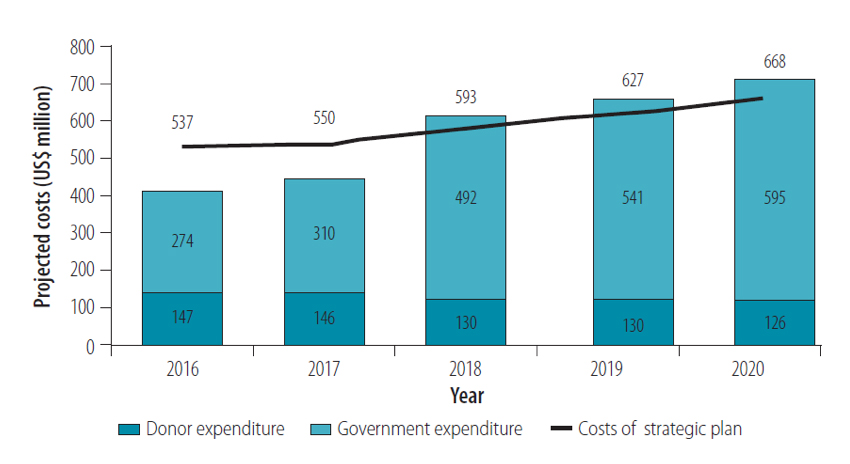
Analysis of current levels of financing for cross-cutting and thematic priority areas, such as climate and gender, individual sectors or sub-national locations can be combined with findings from financing needs assessments (see building block 1.1 guidance) to estimate financing gaps. For example, a recent needs assessment in Nepal estimated a financing need of Rs1.8 trillion in private investment for the energy sector; this was combined with analysis of available private finance (Rs480 billion) to produce a financing gap estimate of Rs1.3 trillion. In Cambodia, findings from the application of the OneHealth tool to estimate the cost of implementing the national health strategic plan for 2016-2020 were compared to projected government and donor expenditure on health over the same period to identify potential gaps (see Figure 11). For Egypt, findings drawn from ESCWA’s dynamic SDG-financing simulators estimate that the financing gap for meeting the country’s 2030 Vision for Sustainable Development and sectoral development plans amounts to $924 billion (prior to the triple food, fuel, and finance crisis) and that by factoring SDG interlinkages, the costs can be reduced by nearly 22 percent.
Figure 11. Comparison between projected costs and projected public expenditure levels in the health sector in Cambodia
Source: Estimating health plan costs with the OneHealth tool, Cambodia.
Financing gap estimates can inform prioritisation of financing policies and reforms, and the articulation of the financing strategy (see building block 2 guidance). For example, in the case of Cambodia, findings were used to consider alternative sources of financing (e.g. prepayment through formal sector and private insurance) for years that showed a shortfall in funding. In Tanzania, a similar application of the OneHealth tool, identified a range of potential funding gaps in the health sector under different scenarios, providing useful evidence for resource mobilisation from domestic and external sources.
Этап 3: Определение возможных политических решений
Некоторые риски можно предотвратить, некоторые — снизить. Остаточные риски могут быть переданы или должны управляться и поглощаться после их реализации. В некоторых случаях это может быть достигнуто с помощью отдельных политических мер (для четко определенных рисков, не имеющих системного воздействия), в других случаях потребуются более комплексные подходы, направленные на повышение общей устойчивости финансовой системы страны.
Картирование существующих политик по борьбе с рисками во всех секторах могло быть проведено в рамках первоначального анализа на этапе подготовки INFF; если это так, на него следует ссылаться здесь, особенно в отношении политик и мер, связанных с рисками, приоритизированными на этапе 2. Таблица 3 содержит иллюстрацию соответствующих политических мер, однако не все они будут актуальны или применимы во всех контекстах. Они включают политики, связанные с использованием конкретных финансовых инструментов, а также более широкие политики в области рисков, такие как инвестирование в устойчивую инфраструктуру и создание надежных, учитывающих риски, адаптируемых и реагирующих на шоки систем социальной защиты (см. также вставку 3).
Меры сгруппированы по трем основным категориям:
Дерево решений (см. рисунок 6) может помочь в выявлении пробелов в существующем потенциале для борьбы с рисками, а также в определении вариантов политики и запросов на поддержку. Приоритет должен отдаваться мерам по предотвращению и снижению рисков, особенно тем, которые направлены на устранение глубинных причин рисков, специфичных для контекста страны (в соответствии с принципами, изложенными во вставке 1). При оценке текущей устойчивости системы следует учитывать как институциональные пробелы, так и недостатки в политике.
Table 2. Typical data sources for financing landscape analysis
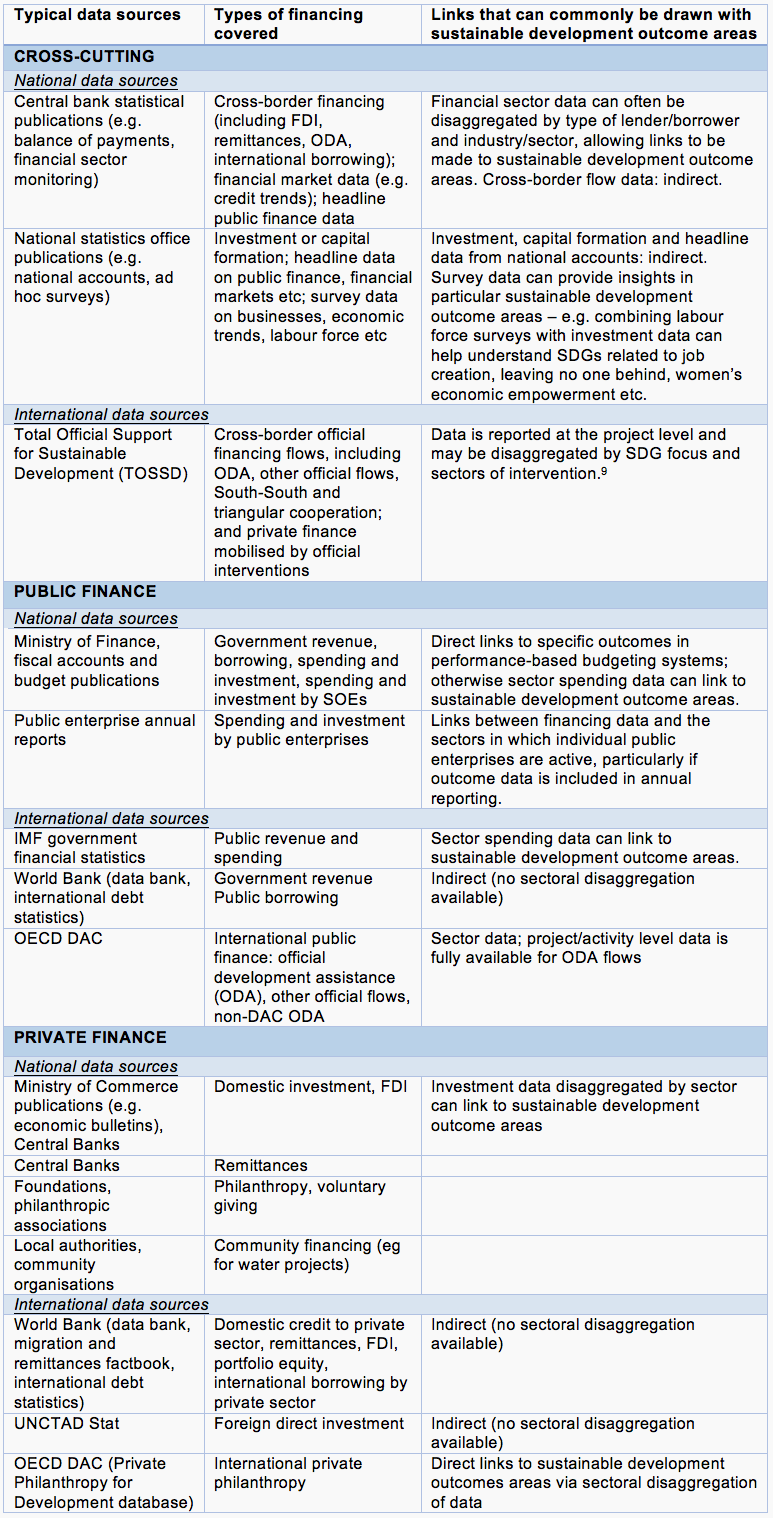
Footnote 9: See TOSSD Reporting Instructions and TOSSD Data Form available at: http://www.oecd.org/dac/tossd/
Challenges may arise in relation to data quality and availability (see Box 1), both in terms of coverage of flows and ability to link financing to outcomes (e.g. with regard to gender impacts).
Some proxies may have to be used where data is unavailable, most notably for domestic commercial investment. Many countries do not capture comprehensive data on total investment by domestic firms and data capturing proxies, such as private gross fixed capital formation or borrowing by firms for investment purposes, may have to be used in its place. Data describing other flows, such as investments and spending by NGOs, faith-based or philanthropic organisations, may also be unavailable or limited within existing systems.
Proactive steps may be needed to gather data describing these flows. Insight from the institutional mapping exercise in the inception phase may help identify relevant data sources.
There may be overlaps between data from different sources, raising the risk of double counting. For example, on-budget ODA may be included in government revenue (and/or spending) data and in development cooperation data. Data on domestic lending may overlap with commercial borrowing from overseas if domestic banks are financing from international capital markets. On-budget ODA can be removed from ODA totals to avoid double counting ODA that is captured within government budget figures. Monetary survey data may show borrowing by the domestic financial system from abroad which can then be removed from data on disbursements of debt from abroad to local private actors.
В этом разделе представлен обзор существующих инструментов и подходов к оценке рисков, применяемых международным сообществом. Для удобства использования они сгруппированы по областям риска (экономические, неэкономические и сквозные).
Примеры существующих инструментов оценки экономических рисков
Охватываемые риски: фискальные, финансовые, реальные, внешние и риск заражения (последний включает подверженность рискам через торговые каналы и трансграничные связи финансового сектора)
Подходы МВФ к оценке страновых рисков используются для анализа рынков с формирующейся экономикой (РФЭ) и стран с низким уровнем дохода (СНУД). Они основаны на общем методе извлечения сигналов, который позволяет оценить уязвимость к кризису путем установления пороговых значений для ключевых показателей и агрегирования тех из них, которые превышают эти пороги. В зависимости от контекста конкретной страны применяются различные модели. Например, для РФЭ используется модель «внезапной остановки» (sudden stop), которая определяет кризисы через призму потоков капитала и делает упор на внешние показатели; для некоторых СНУД применяется индекс уязвимости к снижению продовольственной безопасности, который учитывает природные факторы в сочетании со снижением объемов производства продовольствия, зависимостью от импорта продуктов питания и показателями качества государственного управления.
Риски: Бюджетные (включая уровень инструментов в отношении гарантий и ГЧП)
Руководство по бюджетным рискам Департамента по бюджетным вопросам МВФ содержит инструменты и диагностические методы для оценки и управления рисками, связанными с государственными предприятиями, государственными гарантиями, квазифискальной деятельностью и государственно-частным партнерством.
Риски: Бюджетные
Инструмент оценки бюджетной прозрачности МВФ включает компонент, сфокусированный на анализе, управлении и раскрытии бюджетных рисков. Он содержит рейтинги по 12 направлениям управления бюджетными рисками, включая риски субнационального уровня, связанные со стихийными бедствиями, и используется Департаментом по бюджетным вопросам МВФ в качестве основы для целевых оценок бюджетных рисков на уровне отдельных стран.
Риски: Бюджетные, Внешние
Этот инструмент используется для принятия решений о заимствованиях в странах с низким уровнем дохода, чтобы потребности в финансировании соотносились с текущей и будущей способностью погашения долга. В рамках DSF анализ устойчивости долга (см. ниже) должен проводиться на регулярной основе. DSF анализирует как внешний, так и государственный долг, фокусируясь на приведенной стоимости долговых обязательств. Страны классифицируются по одной из трех категорий долговой емкости (высокая, средняя, низкая) в зависимости от их политических и институциональных возможностей, макроэкономических показателей и резервов для поглощения шоков. Используемые индикаторы опираются на исторические показатели и прогнозы реального роста, покрытие импорта международными резервами, приток денежных переводов, состояние мировой экономики и индекс оценки политики и институтов страны (CPIA) Всемирного банка. В зависимости от долговой емкости устанавливаются различные пороговые значения для определения уровня риска.
Риски: Бюджетные, Внешние
Инструмент анализа устойчивости государственного долга МВФ включает: i) анализ прогнозируемого долгового бремени страны на среднесрочную перспективу (5 лет) и ее уязвимости к экономическим и политическим потрясениям на основе сценариев стресс-тестирования; ii) оценку риска долгового кризиса по внешнему и совокупному государственному долгу на основе индикативных пороговых значений и ориентиров, зависящих от макроэкономической базы страны и другой специфической информации.
Риски: Бюджетные, Финансовые
Отчеты рейтинговых агентств по суверенным обязательствам дают представление о вероятности дефолта и кредитоспособности, а также оценивают будущую способность и готовность страны выполнять долговые обязательства. Это достигается путем анализа показателей макроэкономической эффективности, государственных и внешних финансов, а также фундаментальных структурных факторов, влияющих на уязвимость и устойчивость страны к потрясениям, включая политические риски и качество государственного управления.
Риски: Финансовые
Программа оценки финансового сектора МВФ обеспечивает комплексный и глубокий анализ финансовой системы страны (в развивающихся странах и странах с формирующимся рынком проводится совместно МВФ и Всемирным банком; в странах с развитой экономикой — только МВФ). Анализ включает оценку устойчивости банковского и небанковского секторов, проведение стресс-тестирования и анализ системных рисков, изучение микро- и макропруденциальных механизмов, проверку качества надзора и инфраструктуры финансовых рынков, а также оценку аспектов развития, таких как инклюзивность, конкурентоспособность, качество правовой базы, платежных и расчетных систем, а также вклад финансового сектора в экономический рост и развитие.
Риски: Внешние
Модель оценки внешнего баланса МВФ (EBA) рассчитывает среднее сальдо счета текущих операций экономики и сравнивает его с нормативным значением (полученным путем включения в модель EBA желаемых, а не фактических показателей политики, с поправкой на специфические факторы страны, не учтенные в модели). Разница между фактическим и нормативным показателями отражает все факторы, отклоняющие внешний баланс экономики от оптимального уровня — от неэффективной макроэкономической политики до внутренних структурных искажений. Если это отклонение превышает +/- 1% ВВП, внешняя позиция страны считается не соответствующей фундаментальным экономическим показателям.
Примеры существующих инструментов оценки неэкономических рисков
Технический отчет UNDRR/ISC по определениям и классификации опасностей в рамках Сендайской рамочной программы
Риски: системные риски, природные и антропогенные опасности
Этот инструмент содержит обзор опасностей, которые необходимо учитывать для комплексного управления рисками и их снижения, включая оценку рисков, сценарное планирование, стресс-тестирование, а также политические, правовые и нормативные базы.
Риски: системные риски, природные и антропогенные опасности, изменение климата
Глобальная рамочная программа оценки рисков (GRAF) — это сеть для комплексной оценки системных рисков, способствующая развитию партнерств для создания и обмена данными между различными дисциплинами и регионами в качестве основы для разработки политики и принятия мер. GRAF обеспечивает скоординированный и комплексный подход к решению проблем системных рисков посредством многофакторной и междисциплинарной оценки и понимания рисков. Она поддерживает достижение глобальных целей в рамках соглашений после 2015 года (включая Сендайскую рамочную программу, Повестку дня на период до 2030 года, Парижское соглашение, Новую программу развития городов) и информирует, а также фокусирует действия на местном, национальном, региональном и глобальном уровнях, внутри и между секторами и географическими регионами.
Development outcome area: Indirect relation to specific sustainable development outcome areas/ SDGs.
The IMF Debt Sustainability analysis includes, among other things, an analysis of a country’s projected debt burden over the next 10 years, which can inform key challenges and opportunities in its overall financing landscape.
Development outcome area: SDG 9/ Industry
This tool is primarily used in advisory work by IMF Fiscal Affairs Department on fiscal regime design but can also be used for revenue forecasting allowing users to compare actual, realised revenues with model results in tax gap analysis.
UN Women Gender Responsive Budgeting Diagnostics
Development outcome area: SDG 5/ Gender equality
The UN Women Gender Responsive Budgeting Diagnostics tool is used to assess gender equality in tax laws, policies and administration and in budget allocations and spending.
Development outcome area: SDG 3/ Health
The WHO Health Financing Country Diagnostic tool provides a comprehensive situation analysis of a country’s health financing system, including the current level, mix and sources of funding for the health sector, health expenditure patterns, and institutional arrangements for health financing. It also assesses the performance of the health system against universal health coverage objectives and goals.
Development outcome area: Multiple. Particularly areas of health (SDG 3), education (SDG 4) and social protection (SDG 1) of importance to children.
This tool provides guiding questions for performance expenditure reviews and budget analysis to assess government spending on early childhood development activities. It also includes considerations for sub-national analysis, based on assessing financial flows at the service provision point.
Development outcome area: SDG 13/ Climate
The UNDP Climate Public Expenditure and Institutional Review tool assesses volumes of funds within national budgets that target climate actions, and identifies relevant fiscal policies contributing to climate financing, including tax incentives and subsidies.
Development outcome area: SDGs 1 and 10/ Poverty and inequality
This tool is used to analyse the impact of taxes and social spending on inequality and poverty, based on incidence analysis and a diagnostic questionnaire to address questions around: the redistribution and poverty reduction as a result of social spending, subsidies and taxes; the progressivity of government revenue and spending; and how redistribution and poverty reduction could be increased within the limits of fiscal prudence.
Примеры существующих сквозных инструментов оценки рисков
Риски: наиболее актуально для внешних экономических рисков; окружающей среды и изменения климата; а также рисков политической стабильности / управления
Общий страновой анализ (ОСА) ООН представляет собой независимый, коллективный, комплексный, перспективный и основанный на фактических данных анализ контекста развития на страновом уровне. Хотя ОСА шире по охвату, чем INFF, и не является исключительно инструментом оценки рисков, новое поколение ОСА базируется на многомерном анализе рисков, а их методологии и подходы могут быть использованы для информирования об анализе конкретных страновых рисков и уязвимостей, а именно тех, которые возникают из-за:
- Структуры экономики (часть подхода анализа политической экономии);
- Окружающей среды (с акцентом на экологическое давление и его движущие силы, состояние морских и наземных экосистем и биоразнообразия, а также их взаимосвязь с изменением климата и деградацией окружающей среды);
- Управления и институциональной структуры (включая области, связанные с воспринимаемым доверием к избирательным системам; воспринимаемой легитимностью правительства; уровнями прозрачности; независимостью и инклюзивностью государственных институтов и администрации — все это может дать ценную информацию о политической стабильности и факторах риска управления).
Источник: Проект руководства по ОСА от 20 декабря 2019 г.
Development outcome area: Multiple, depending on available data disaggregation by sector which can be related to SD outcome areas/ SDGs
UNCTAD Investment Policy Reviews involves the review of the policy, regulatory and institutional environment for investment; the identification of strategic investment priorities consistent with the SDGs and national development objectives; and concrete recommendations. It also includes an overview of the state of FDI in the country, with focus on sectors relevant to the country context.
Development outcome area: Indirect relation to particular sustainable development outcome areas/ SDGs.
The IFC Country Private Sector Diagnostic tool assesses opportunities and constraints in private sector growth. It looks at the overall state of the private sector and the range of near-term opportunities for private sector engagement, and provides recommendations for reforms and policies to mobilise private investment. It combines economy-wide with sector-specific analysis.
5. Оценка рисков в различных страновых контекстах
В разделах 3 и 4 выше уже рассматривалось, как на масштаб и направленность оценки рисков влияют специфические особенности страны. Кроме того, подход, предложенный в разделе 4, возможно, потребуется адаптировать в зависимости от следующих факторов:
Спектр и глубина уже используемых инструментов и систем оценки рисков. В некоторых странах у правительств уже существуют процессы и системы снижения рисков, и они знакомы с инструментами и подходами к оценке рисков, перечисленными в разделе 4.2. В других странах объем имеющейся информации о рисках может быть недостаточным или ограничиваться лишь определенными типами потрясений — в таких случаях правительства могут обратиться за поддержкой к партнерам по развитию, таким как МВФ и агентства ООН, для проведения дополнительных многосекторальных и комплексных оценок рисков, которые помогут сформировать более целостное понимание всех угроз для их финансовой системы и связанных с ними уязвимостей.
Наличие потенциала и ресурсов. Проведение комплексной оценки рисков требует технических знаний, времени и финансовых ресурсов — как для первоначальной разработки INFF, так и для обеспечения постоянного пересмотра выводов по мере изменения факторов риска, национального потенциала и контекстуальных условий. Учитывая это, а также возможные ограничения в потенциале и ресурсах, с которыми может столкнуться правительство, масштаб работы можно сузить, сосредоточившись на наиболее критических потрясениях и опасностях, определенных в ходе консультаций с экспертами, знакомыми с контекстом страны и ее финансовой системой. Однако при этом следует проявлять осторожность, чтобы не упрощать ситуацию и не упускать из виду то, как риски меняются со временем, как взаимодействуют экономические, экологические, социальные и политические риски, и какие новые риски могут возникнуть в будущем, с которыми страна ранее не сталкивалась. Как и в предыдущем случае, для проведения этой работы можно привлечь поддержку партнеров по развитию.
Countries in fragile and conflict-affected situations require a differentiated approach, able to take into consideration the nature of the fragility they face (environmental, political, societal, economic, security-related). For example, there is a need for conflict-sensitive, political economy analysis, as well as a more flexible approach and greater risk tolerance. Capacity development requirements are also greater and so is the need to consider realistic, incremental approaches to reform, based on the findings from the financing landscape assessment.
Specific financing issues need to be taken into account. For example, countries in fragile situations are more likely to have unsustainable debt burdens and to face greater challenges in accessing finance, due to issues such as ongoing physical security challenges or presence on lists such as the State Sponsors of Terrorism (SSTL). At the same time, fragility poses additional risks in terms of outflows, with significant volumes of net FDI outflows being the norm. Other specific issues can include meeting the financing needs of displaced population and the challenges of transitioning away from peacekeeping operations.
Humanitarian and peace actors play a critical role in fragile contexts; financing from these actors needs to be incorporated in the financing landscape assessment – looking at both its scale and the level of coherence and coordination with other sources of finance, including development cooperation.
Note: More on how synergies between humanitarian, development and peace financing may be strengthened in the DAC Recommendation on the Humanitarian-Development-Peace Nexus. DAC Recommendation on the Humanitarian-Development-Peace Nexus.
6. Извлеченные уроки
The experience from countries that have completed assessments of the financing landscape, particularly those that have undertaken DFAs, highlights a few key lessons:
The need to include a broad range of public and private financing trends in the analysis, to the extent possible. If actors or types of financing are excluded, there is a risk that the policies and partnerships relevant to these types of finance will also be excluded in the financing strategy. As outlined in Section 4.1, this does not imply that all types of financing should be aggregated in one picture, but rather supports the importance of a differentiated yet comprehensive analysis of all relevant flows.
The need to engage relevant stakeholders as part of the analytical process. Engaging with stakeholders whose decisions drive trends is critical for fully understanding the context, the reasons behind those trends and identifying potential ways forward.
The need to make analysis accessible. Operationalising an INFF is about building a more integrated approach that involves engagement with a wider array of actors. It is important to make sure that the analytical outputs and dialogue around them are accessible not only to technical specialists but to the wider constituency that will be engaged with the INFF process.